Бюджет ремонта автопарка: план, обязательства и фактические затраты
Как сверить бюджет ремонта автопарка без двойного счёта: разделить принятые работы, подтверждённые заказы, прогноз и будущие выплаты. Три учебных расчёта.
Короткий ответ
Как сопоставить план и фактические затраты на ремонт автопарка?
Для прогноза итоговых затрат сложите стоимость выполненных и принятых работ, подтверждённого невыполненного объёма и ожидаемых неподтверждённых работ. Каждую часть ремонта включайте один раз. Сравните прогноз с сохранённой версией плана, а неоплаченный остаток и авансы используйте отдельно для расчёта будущих выплат.
Перейти к заявке и подключениюКакой вопрос решает бюджет ремонта
Бюджет ремонта автопарка должен показывать, сколько работ уже принято, какой объём согласован на будущее и какие затраты ещё ожидаются. Если сравнивать план только с оплаченными счетами, можно не заметить принятый неоплаченный ремонт. Если добавить к стоимости ремонта все платежи, получится обратная ошибка: аванс увеличит прогноз повторно.
Для руководителя полезны три отдельные величины. Исходный план задаёт базу сравнения. Прогноз итоговых затрат показывает ожидаемую стоимость включённых работ за период. Оставшиеся выплаты показывают, сколько денег ещё потребуется перечислить по этим работам при заданных условиях оплаты. Совпадать эти величины не обязаны.
Организуйте работу с автопарком в GruzHub: сохраняйте данные парка, документы, контакты и согласования, на которые опирается сверка. Сам расчёт бюджета по предложенной ниже форме ведётся в таблице или учётной системе. Сохранённый документ помогает проверить строку, но не заменяет её классификацию.
Далее используется авторская управленческая модель редакции GruzHub, подготовленная 19 октября 2026 года. Все суммы и ситуации вымышлены. Это учебный способ сверки, а не рыночный ориентир, бухгалтерский стандарт или инструкция по налоговому учёту. Он также не определяет техническую необходимость ремонта.
Результат сверки — объяснимое изменение прогноза. Руководителю должно быть видно, выросла ли стоимость заказа, появилась ли новая работа, исправлен ли повтор или просто перенесена дата оплаты. Эти события требуют разных действий и не должны скрываться за одинаковой формулировкой «бюджет изменился».
Какую задачу решим с GruzHub?
Создайте заявку на ремонт, подключите автопарк для повторного использования данных или передайте организацию работ на сопровождение.
Ремонт сейчас
Техника, симптомы, регион и контакт — передайте заявку без регистрации компании и полного импорта парка.
Создать заявкуЗафиксировать границы расчёта
Сначала подпишите период бюджета и дату среза: до какого момента собраны документы и согласования. Прогноз на конец периода отличается от факта на дату проверки. Позднее полученный документ может уточнить уже выполненную работу, поэтому дата его получения и период включения затрат должны оставаться отдельными полями.
Определите состав парка. Для тягача и полуприцепа сохраняйте самостоятельные внутренние обозначения, даже если они работают вместе. Каждую денежную позицию связывайте с конкретным объектом и ремонтом. Общий документ на несколько объектов требует понятного распределения; повторное включение полной суммы в каждую карточку завысит итог.
Затем закрепите состав затрат. В предлагаемом примере рассматривается стоимость работ и включённых в них материалов по ремонтным позициям. Если материалы уже входят в согласованную сумму, отдельная строка допустима как расшифровка, но не как дополнительное слагаемое. Название документа само по себе не определяет, входит ли его сумма в другую позицию.
Используйте единую базу сумм во всех версиях. Порядок отражения налоговых составляющих согласуйте с ответственным за учёт применительно к вашей компании. Здесь важно не смешать суммы, подготовленные по разным правилам. Изменение базы требует пояснения, иначе разницу ошибочно припишут стоимости ремонта.
Последствия простоя держите за границами этого расчёта, если они не включены в заранее определённый состав бюджета. Стоимость принятых работ и недополученный результат перевозки отвечают на разные вопросы. Для последнего есть отдельный материал о стоимости простоя тягача.
Проверьте и переходящие позиции. Оплата ремонта прошлого периода может приходиться на текущий денежный календарь, не создавая новых затрат текущего периода в выбранной модели. Напротив, принятая сейчас работа останется в текущем факте, даже если срок её оплаты наступит позже.
Реестр с непересекающимися состояниями
Единица классификации — определённый объём работ, который можно однозначно связать с основанием и суммой. Это может быть весь заказ или его отдельно выделенный этап. Один объём на дату среза находится только в одном состоянии. План хранится рядом как база сравнения и не становится дополнительным слагаемым прогноза.
| Состояние позиции | Определение в этой модели | Основание | Кто отвечает за изменение |
|---|---|---|---|
| Выполнено и принято | Объём выполнен, принят и включён в управленческий факт; оплата может оставаться незавершённой | Подтверждение принятого состава и стоимости | Ответственный за приёмку сообщает факт; владелец реестра обновляет позицию |
| Подтверждено, ещё не выполнено | Объём и сумма согласованы, но эта часть работ ещё не выполнена | Актуальная согласованная версия заказа | Уполномоченный согласующий подтверждает изменение; владелец реестра сохраняет версию |
| Ожидается без подтверждения | Работа включена в прогноз как оценка, но согласованного заказа ещё нет | Расчёт ожидаемого объёма с допущениями | Владелец прогноза пересматривает оценку и её основание |
Для каждой строки нужны идентификатор, объект, описание объёма, состояние, сумма либо отметка «неизвестно», ссылка на основание, ответственный, дата изменения и версия. Рядом храните оплату и её привязку к позиции. Признаки «оплачено» и «не оплачено» не заменяют состояние работ.
При частичной приёмке разделите заказ на связанные позиции. Принятую часть перенесите в факт, оставшийся подтверждённый объём сохраните отдельно. Полную исходную сумму заказа оставьте в истории, но не прибавляйте к сумме его частей. Проверка проста: выделенные части должны объяснять актуальный состав заказа без пересечений.
Работу, которая выполнена, но ещё не принята, нельзя автоматически объявлять фактом. Для неё нужен открытый вопрос о приёмке и явная оговорка к полноте распределения. До уточнения сохраняйте позицию отдельно от подтверждённых итогов, чтобы отсутствие подходящего статуса не превратилось в исчезновение затрат.
Подтверждение ранее ожидаемой работы тоже означает перенос, а не добавление. Сначала установите, какую оценочную позицию заменяет новый заказ. Если его сумма отличается, изменение прогноза объясняется этой разницей. Если заказ действительно новый, сохраните основание, почему он не был частью прежней оценки.
Отменённую позицию не удаляйте бесследно. Сохраните решение и отдельно проверьте, не осталось ли по ней принятого объёма или неурегулированного платежа. Отмена будущей работы сама по себе не доказывает возврат уже перечисленных денег.
Сверка 1. Один ремонт попал в итог дважды
Рассмотрим полный заданный учебный набор. План ремонта на выбранный период составляет 300 000 рублей. Выполнены и приняты работы на 120 000 рублей, из которых 40 000 ещё не оплачены. Подтверждены, но пока не выполнены работы на 80 000 рублей; по ним перечислен аванс 30 000 рублей. Отдельная оценка будущих неподтверждённых работ составляет 70 000 рублей.
Прогноз затрат складывается из трёх непересекающихся частей:
120 000 + 80 000 + 70 000 = 270 000 рублей.
Сравнение с исходным планом даёт:
300 000 − 270 000 = 30 000 рублей ниже плана.
Это разница между планом и прогнозом при заданном составе работ. Она не подтверждает прибыль перевозчика: выручка здесь неизвестна. Она также не означает наличие свободных денег или окончательную экономию по завершённому периоду.
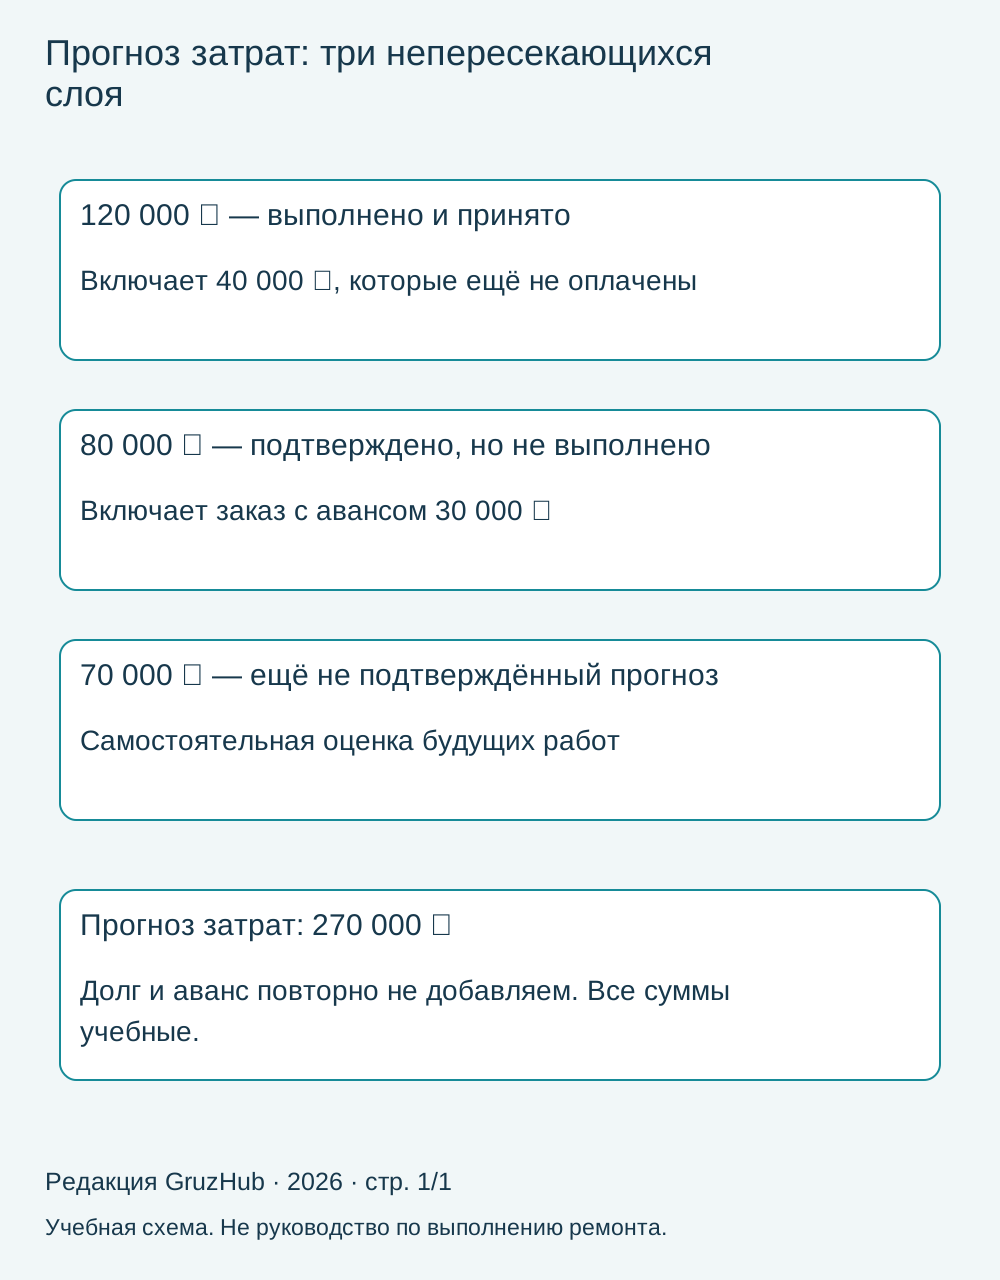
«Прогноз затрат: три непересекающихся слоя». Автор: редакция GruzHub, 2026, стр. 1/1. Авторская учебная модель; не бухгалтерский стандарт. Оригинальная редакционная композиция без воспроизведения чужих изображений; не OEM-лицензия. SHA-256 по паспорту: bb54259e14056d87.
Теперь представим ошибочный отчёт: к рассчитанным затратам добавили неоплаченные 40 000 рублей и перечисленный аванс 30 000 рублей. Получилось 270 000 + 40 000 + 30 000 = 340 000 рублей. Отчёт показывает превышение плана на 40 000 рублей: 340 000 − 300 000.
Причина ошибки видна при возврате к реестру. Неоплаченные 40 000 уже входят в стоимость принятых работ 120 000. Они описывают остаток оплаты этого факта. Аванс 30 000 относится к подтверждённому заказу стоимостью 80 000 и не создаёт самостоятельного объёма ремонта.
Исправление не требует уменьшать реальный заказ или исключать обязательство. Нужно убрать повторное включение денежных признаков в сумму затрат и сохранить их в платёжной части реестра. После исправления прогноз снова составляет 270 000 рублей, а разница с планом — 30 000 рублей.
Управленческий вывод меняется существенно. Вместо обсуждения неподтверждённого перерасхода ответственный исправляет структуру отчёта и отдельно сверяет предстоящие выплаты. Документы по принятым работам и авансу остаются необходимыми: ошибка была в сложении, а не в самом существовании этих записей.
Для проверки других строк ищите не одинаковые суммы, а одинаковый объём работ. Разные документы могут описывать один ремонт, а одинаковые суммы — разные ремонты. Совпадение числа без проверки принадлежности недостаточно для удаления позиции.
Сверка 2. Изменение заказа и новая версия плана
Во втором вымышленном случае меняется только подтверждённый невыполненный заказ. После согласования его стоимость увеличивается на 20 000 рублей: с 80 000 до 100 000. Принятый факт и оценка остальных будущих работ остаются прежними. Новый прогноз равен 120 000 + 100 000 + 70 000 = 290 000 рублей.
Исходный план по-прежнему составляет 300 000 рублей. Следовательно, прогноз теперь ниже него на 10 000 рублей: 300 000 − 290 000. Увеличение согласованного заказа изменило ожидаемые затраты, но само по себе не изменило утверждённую базу сравнения.
Сохраните обе версии прогноза. В записи изменения укажите затронутую позицию, прежнюю сумму, новую сумму, основание и согласующего. Общий комментарий «уточнение бюджета» недостаточен: по нему невозможно установить, вырос объём работ, изменилась стоимость прежнего объёма или исправлена ошибка.
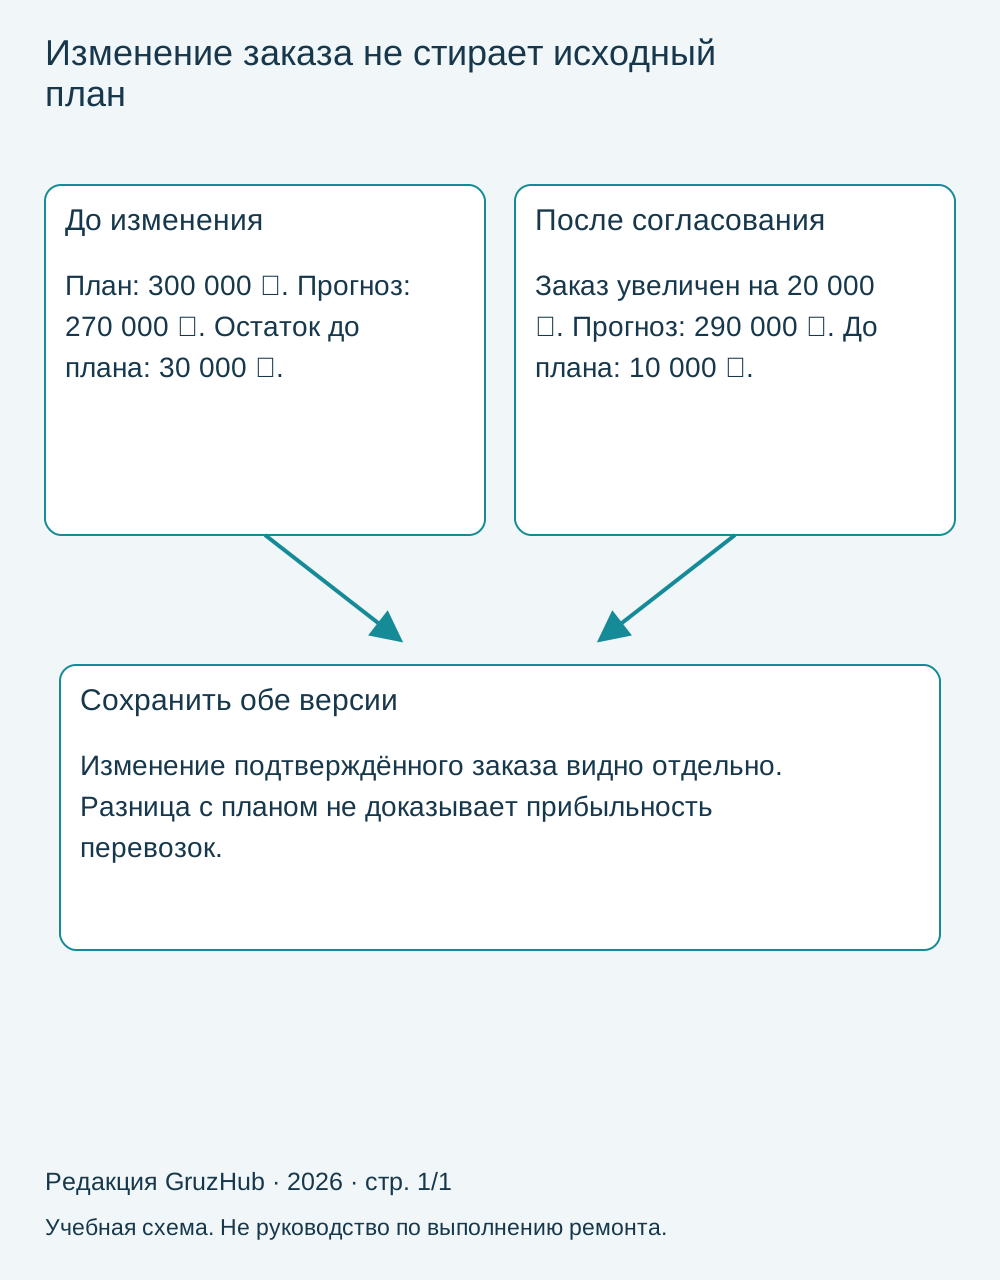
«Изменение заказа не стирает исходный план». Автор: редакция GruzHub, 2026, стр. 1/1. Схема сравнивает версии вымышленного прогноза при неизменном исходном плане. Оригинальная редакционная композиция без воспроизведения чужих изображений; не OEM-лицензия. SHA-256 по паспорту: a7af887291c42ccf.
Отдельная учебная ветка: предположим, уполномоченный руководитель дополнительно утвердил план V2, увеличив его на те же 20 000 рублей. Новая база составляет 300 000 + 20 000 = 320 000 рублей. Это самостоятельное решение о плане, а не следствие одной только корректировки заказа.
| База сравнения | План | Текущий прогноз | Прогноз ниже плана |
|---|---|---|---|
| Исходная версия V1 | 300 000 ₽ | 290 000 ₽ | 10 000 ₽ |
| Отдельно утверждённая версия V2 | 320 000 ₽ | 290 000 ₽ | 30 000 ₽ |
Разница относительно V2 выглядит больше, однако прогноз затрат не уменьшился. Он вырос с 270 000 до 290 000 рублей. Поэтому нельзя объяснять изменение показателя улучшением работы с ремонтом: в этой ветке изменилась ещё и разрешённая база сравнения.
Практическое решение — показывать исходную и действующую версии рядом. Исходная отвечает на вопрос, как текущие ожидания отличаются от первоначального решения. Действующая показывает положение относительно пересмотренного плана. У каждой версии должны быть дата, состав включённых работ и основание утверждения.
Если пересмотр ещё обсуждается, обозначьте его проектом. Подмена действующего плана предложенной суммой скрывает необходимость решения. Аналогично предложение увеличить заказ нельзя выдавать за согласованный заказ: статус документа определяет, в какой части модели отражается изменение и какие оговорки нужны к прогнозу.
Сверка 3. Затраты и календарь оплаты
Для третьей сверки возвращаемся к исходному набору с прогнозом затрат 270 000 рублей. Из принятых работ стоимостью 120 000 оплачено 80 000: 120 000 − 40 000. По подтверждённому будущему заказу уже перечислено 30 000 рублей. Всего перечислено 80 000 + 30 000 = 110 000 рублей.
Теперь явно зададим условие: все оставшиеся работы будут выполнены, приняты и оплачены в рассматриваемом периоде, а суммы сохранятся. Тогда предстоит выплатить неоплаченную часть факта, остаток подтверждённого заказа после аванса и стоимость будущих работ:
40 000 + (80 000 − 30 000) + 70 000 = 160 000 рублей.
Контрольная сверка: уже перечисленные 110 000 плюс будущие 160 000 дают 270 000 рублей. Равенство действует в границах этого учебного набора, где платежи относятся именно к указанным работам. Переносить его без проверки на реальный реестр с переходящими суммами нельзя.
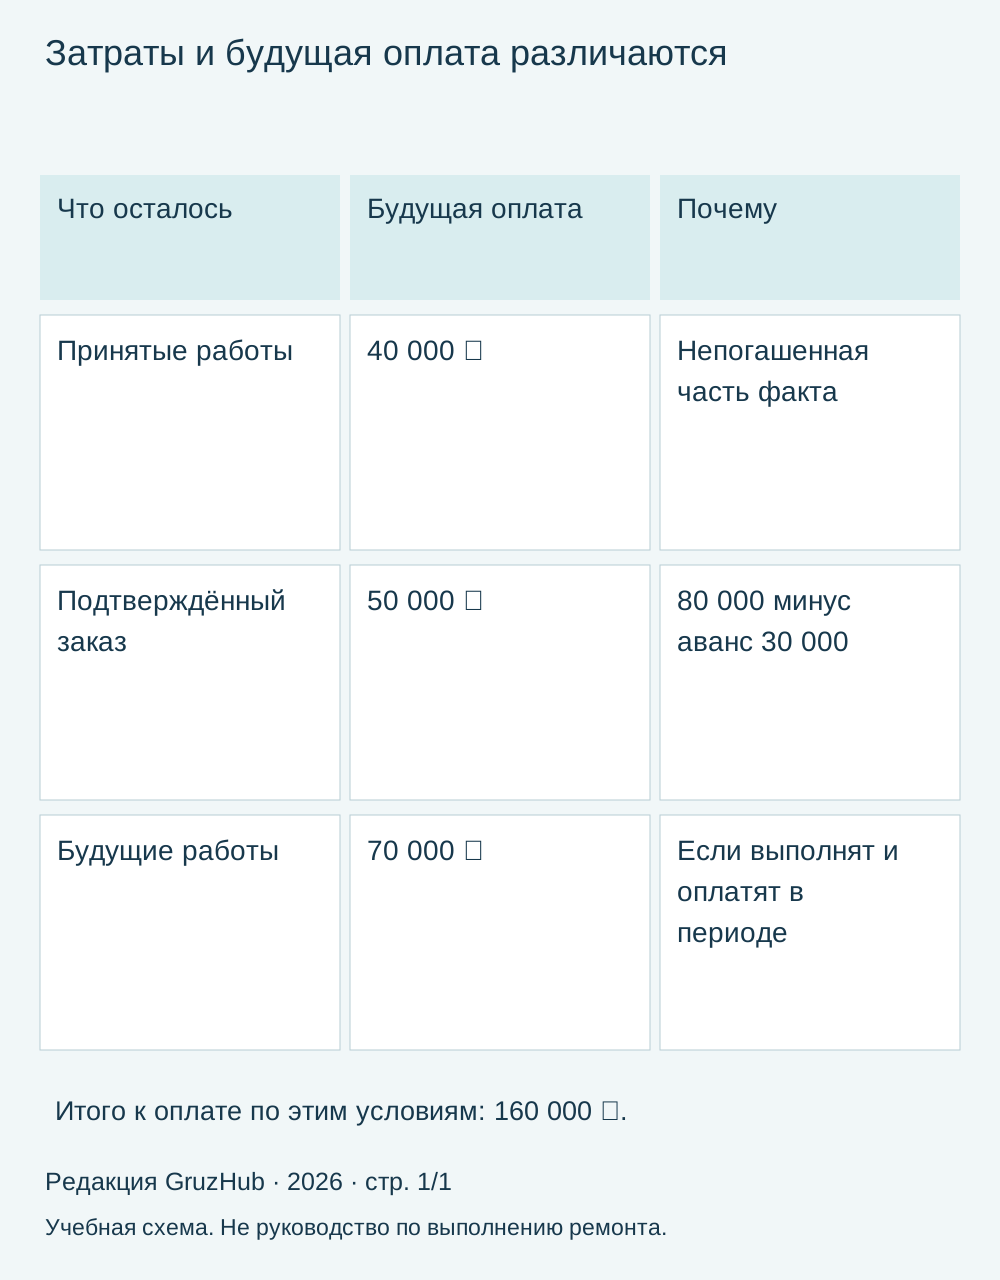
«Затраты и будущая оплата различаются». Автор: редакция GruzHub, 2026, стр. 1/1. Итог 160 000 рублей предполагает завершение и оплату всех оставшихся работ в рассматриваемом периоде; это не прогноз реального клиента. Оригинальная редакционная композиция без воспроизведения чужих изображений; не OEM-лицензия. SHA-256 по паспорту: 97f7a9631dbb99fa.
В отдельной календарной ветке все работы также завершаются в текущем периоде, но оставшиеся 50 000 рублей по подтверждённому заказу оплачиваются в следующем. Это условное распределение, а не установленный договорный срок. Остальные условия сохраняются.
| Выплата после даты среза | Текущий период | Следующий период |
|---|---|---|
| Неоплаченная часть принятых работ | 40 000 ₽ | — |
| Остаток заказа после аванса | — | 50 000 ₽ |
| Будущие работы по оценке | 70 000 ₽ | — |
| Всего будущих выплат | 110 000 ₽ | 50 000 ₽ |
Текущие будущие выплаты уменьшились до 110 000 рублей, но общая оставшаяся сумма по двум периодам сохранилась: 110 000 + 50 000 = 160 000. Прогноз затрат остался 270 000 рублей. Перенос оплаты не сделал выполненный ремонт дешевле.
В рабочем календаре дополнительно нужны конкретная дата, её основание и статус: подтверждена или ожидается. Если дата неизвестна, сумму сохраняют как выплату с неустановленным сроком. Размещение её в удобном месяце без основания создаёт видимость точного календаря.
Практический результат этой сверки — обновлённое распределение выплат, связанное с теми же ремонтными позициями. По нему ещё нельзя заключить, достаточно ли компании денег: для этого нужны доступный остаток, поступления и остальные выплаты. Ремонтный бюджет объясняет свою часть денежной потребности, но не весь денежный поток перевозчика.
Неизвестная сумма ограничивает вывод
Отдельно от полного учебного набора рассмотрим ситуацию, когда обнаружен счёт с неизвестной суммой. Его принадлежность к реестру также пока не установлена. Нельзя ни автоматически добавить его как новый ремонт, ни считать, что он уже учтён. Первый вариант способен создать повтор, второй — скрыть отсутствующую позицию.
Сначала ответственный за документы устанавливает, к какому объекту, заказу и объёму относится счёт. Затем владелец реестра проверяет связь с существующими строками. Документ может подтверждать уже включённую работу, уточнять её стоимость или относиться к отдельному объёму. До этой проверки неизвестна не только сумма, но и её влияние на итог.
В поле стоимости оставьте «неизвестно». Ноль означал бы установленное отсутствие суммы, чего в условии нет. Рядом запишите, какой документ требуется, кто его получает и когда проверит результат. Контрольная дата относится к действию сотрудника и не должна выглядеть обещанием получения документа от исполнителя.
Известные 270 000 рублей в такой ветке остаются подытогом ранее описанных позиций. Полный прогноз и окончательное отклонение от плана пока неизвестны. Формулировка «ниже плана на 30 000 рублей» допустима только для полного исходного набора, а не для набора с дополнительным неразобранным счётом.
После уточнения сначала восстановите связь, затем пересчитывайте сумму. Если счёт дублирует основание существующей позиции, новый расход не возникает. Если он меняет стоимость, покажите разницу и версию. Если выявлен отдельный объём, добавьте его в соответствующее состояние с подтверждением суммы.
Такой порядок сохраняет полезность отчёта даже при неполных данных. Руководитель видит известную часть, конкретный пробел и действие для его устранения. Он не получает ложную точность, которая исчезнет при поступлении следующего документа.
Как завершить сверку и сохранить основания
Начните итоговую проверку с движения позиций между состояниями. Каждая принятая часть должна выйти из будущего объёма, каждый подтверждённый заказ — заменить соответствующую предварительную оценку. При этом само перемещение неизменной суммы не должно увеличивать общий прогноз. Изменение стоимости объясняется отдельно от изменения статуса.
Затем сверьте прогноз с выбранной версией плана. Для каждой разницы установите причину: новый объём, изменение существующего заказа, перенос работ за границу периода или исправление данных. Эти причины неравнозначны. Перенос работы уменьшает прогноз данного периода, но не доказывает уменьшение её стоимости в целом.
Проверьте денежную часть по принадлежности платежей. Аванс должен уменьшать остаток именно того заказа, к которому относится. Исполненную выплату исключают из будущего календаря, сохраняя её в истории платежей. Непривязанную сумму оставляют отдельным вопросом до выяснения, а не распределяют ради совпадения итогов.
Сохраните срез вместе с основаниями и открытыми вопросами. Следующий сотрудник должен понимать, какие сведения действовали на момент расчёта и почему позднее изменились. Назначайте владельца изменения по содержанию: приёмка, согласование стоимости, уточнение оценки или подтверждение платежа требуют разных исходных документов.
В GruzHub для этой работы можно сохранять данные парка, документы, контакты и согласования. Бюджетный реестр и его формулы остаются в вашей таблице или учётной системе. Наличие финансовой записи не подтверждает качество ремонта и не определяет допустимость возвращения техники в рейс.
Дальнейший разбор выбирайте по вопросу. Планирование ТО и ремонтов помогает связать обслуживание с работой парка. Рентабельность перевозчика рассматривает результат перевозок и месяца. Здесь итогом остаётся воспроизводимая сверка: какие работы входят в прогноз, сколько предстоит выплатить и чем объясняется изменение каждой суммы.
Частые вопросы
Нужно ли добавлять неоплаченный ремонт к фактическим затратам?
Если выполненная и принятая работа уже включена в факт, повторно добавлять её неоплаченную часть нельзя. Остаток нужен для расчёта будущих выплат.
Уменьшает ли аванс стоимость подтверждённого заказа?
В этой модели аванс уменьшает оставшуюся оплату заказа. Полная стоимость включённого объёма работ от перечисления аванса не меняется.
Можно ли назвать разницу между планом и прогнозом прибылью?
Нет. Разница характеризует положение относительно бюджета ремонта. Для расчёта прибыли нужны выручка и соответствующий состав затрат; в приведённом примере этих данных нет.
Что показывать, если сумма одного счёта неизвестна?
Известный подытог и отдельную позицию с неизвестной суммой и принадлежностью. До уточнения нельзя утверждать полный прогноз и окончательное отклонение от плана.
Источники
- Редакция GruzHub. «Предлагаемая модель управленческой сверки бюджета ремонта и оригинальный вымышленный пример». 2026. Исходные материалы предоставлены на 19 октября 2026 года; пагинация не задана. Использованы определения состояний, исходные суммы и условия расчётов. Применимость: учебный управленческий прогноз, без бухгалтерских, налоговых и рыночных нормативов.
- Редакция GruzHub. «Прогноз затрат: три непересекающихся слоя». 2026, стр. 1/1. Оригинальная схема состава прогноза.
- Редакция GruzHub. «Затраты и будущая оплата различаются». 2026, стр. 1/1. Оригинальная схема выплат при явно заданных условиях.
- Редакция GruzHub. «Изменение заказа не стирает исходный план». 2026, стр. 1/1. Оригинальное сравнение версий прогноза. Внешние финансовые стандарты и источники рыночных цен в расчётах не использованы.



Читайте также
Коэффициент технической готовности автопарка: расчёт и причины простоя