Рентабельность перевозчика: рейс, месяц и деньги
Рентабельность магистрального перевозчика: вклад рейса, постоянные затраты месяца и календарь денег. Условные расчёты с разными знаменателями.
Три показателя для трёх решений собственника
Рентабельность транспортной компании нельзя оценить по одной удачной загрузке или остатку на счёте. Рейс показывает результат конкретной перевозки при выбранном составе затрат. Месяц показывает, хватает ли вклада выполненной работы на содержание компании за период. Денежный поток показывает, когда ожидаются поступления и какие выплаты предстоят до них. Собственнику нужны все три показателя, поскольку они отвечают на разные вопросы.
Перевозка может быть выполнена с положительным результатом, пока заказчик ещё не заплатил. В управленческой модели результат уже отражён, но доступных денег для ближайших выплат недостаточно. Возможна обратная ситуация: поступила оплата прошлых перевозок, остаток вырос, хотя текущая работа приносит слабый результат. Поэтому движение денег нужно сопоставлять с выполненной работой, сохраняя отдельный расчёт каждого показателя.
Начните с организации исходных сведений в GruzHub: здесь можно хранить данные о парке, документы, контакты и согласования. Расчёты рейса, месяца и денежного потока ведите в таблице или учётной системе. При расхождении цифр документы и сведения о технике помогут проверить основания расчёта; ответственный контакт нужен для уточнения данных.
Далее используется авторская условная модель для магистральной транспортной компании. Все суммы вымышлены: это не рыночные ставки, нормативы или показатели реального перевозчика. Три редакционные формы и последовательность проверок предложены для управленческого разбора. Они не заменяют бухгалтерский учёт и не устанавливают обязательных правил.
Сохраните контекст работы в GruzHub
Данные парка, документы, контакты и согласования в одном рабочем пространстве.
Зафиксировать период, состав затрат и источники
До расчёта определите единицу анализа: выполненный рейс, машина за период или компания за месяц. Укажите даты периода и правило включения перевозок. Если выручка собрана по завершённым рейсам, а расходы исключительно по датам списания денег, часть сумм может относиться к другой работе. Такой набор не позволяет уверенно объяснить результат выбранного периода.
Согласуйте с бухгалтером базу сумм, отражение налогов и НДС. Здесь нет универсальных ставок или бухгалтерской инструкции. Важна последовательность: выручка и расходы должны использовать согласованный подход. Для каждой существенной суммы сохраните источник, принадлежность к перевозке или периоду и статус проверки. Предварительная оценка должна оставаться видимой до получения подтверждения.
Минимальные входные поля — выручка за выполненный рейс, фактический полный пробег, прямые переменные затраты и постоянные расходы периода. В полный пробег входят порожние участки. Если таблица содержит только оплаченные километры, проверьте подачу машины, перемещения между загрузками и возвращение. Иначе часть работы техники исчезнет из сравнения, хотя связанные расходы останутся.
В этой модели прямые переменные затраты обоснованно связываются с конкретной перевозкой, а постоянная база собирается за выбранный период. Состав групп закрепите письменно. Название расхода само по себе недостаточно: нужно понимать, что включено в сумму, к какой работе она относится и почему помещена именно в эту группу.
Академия ATI.SU в методическом материале рекомендует учитывать полный набор затрат, а не ограничиваться топливом. Это рекомендация материала и опыта опрошенных перевозчиков, а не норматив или статистика GruzHub. Дальнейшие формулы, примеры и способы проверки относятся к авторской редакционной модели.
Рейс: вклад, результат и три процентных расчёта
В первом вымышленном примере выручка выполненного рейса составляет 100 000 рублей, прямые переменные затраты — 60 000 рублей. Вклад равен 40 000 рублей: 100 000 − 60 000. Эта сумма участвует в покрытии постоянных расходов и формировании результата компании. Называть её окончательной прибылью перевозки в данной модели преждевременно.
Предположим, по заранее выбранному правилу на рейс распределено 30 000 рублей постоянных расходов. Управленческий результат после распределения равен 10 000 рублей: 40 000 − 30 000. Полные затраты, включённые в этот расчёт, составляют 90 000 рублей: 60 000 + 30 000. Проверка сходится: выручка 100 000 минус затраты 90 000 даёт тот же результат.
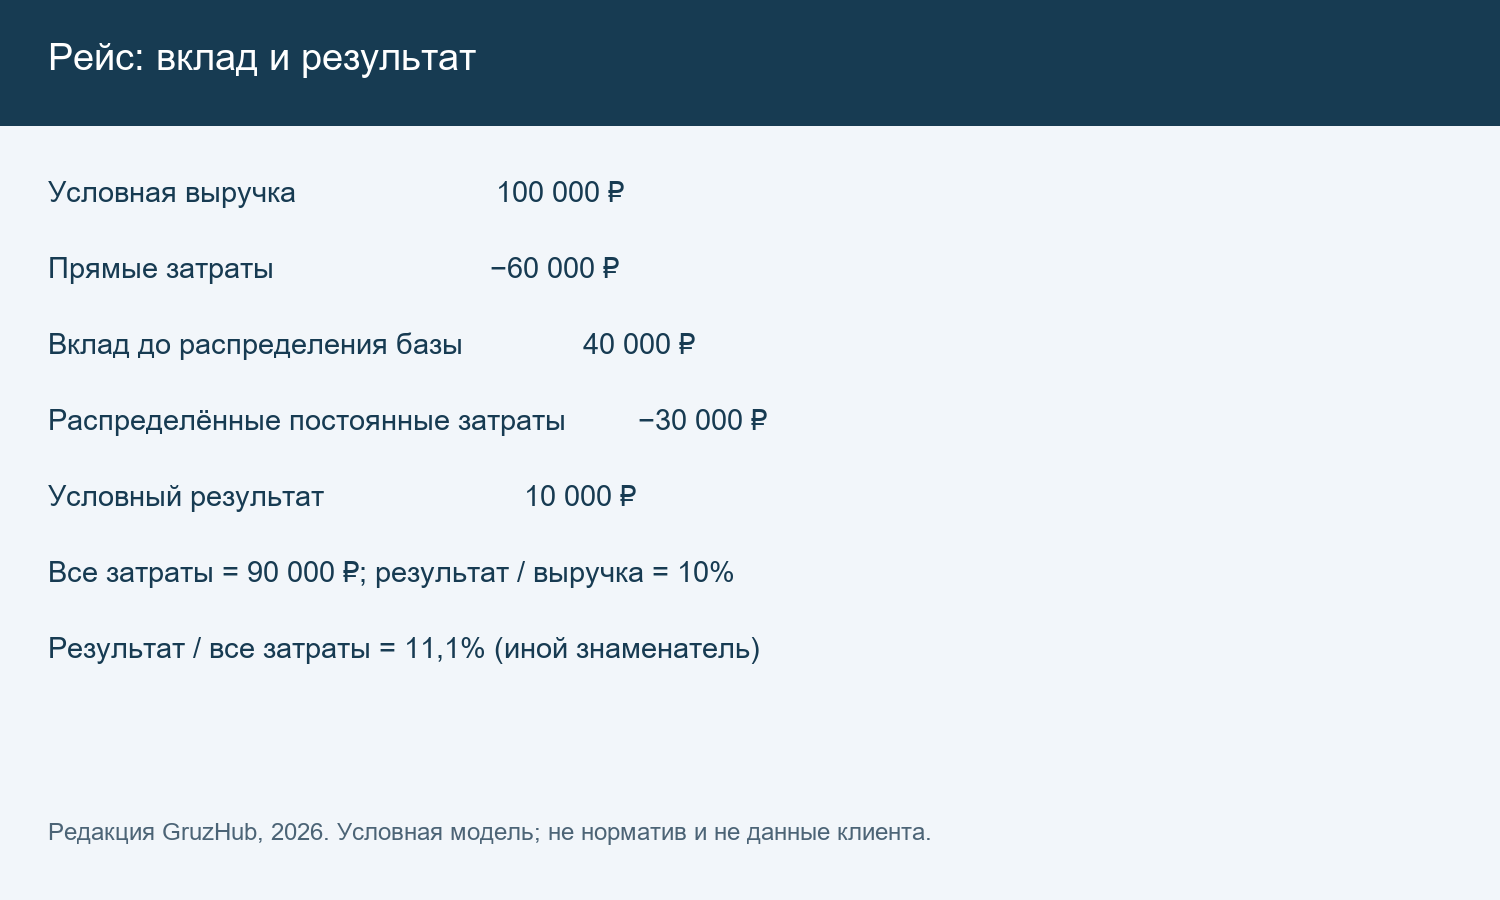
Теперь подпишем три процентных показателя и проверим знаменатель каждого. Доля вклада в выручке: 40 000 / 100 000 × 100% = 40%. Маржа по результату после распределения: 10 000 / 100 000 × 100% = 10%. Рентабельность затрат: 10 000 / 90 000 × 100% ≈ 11,1%. У первых двух показателей база — выручка, у третьего — затраты.
Это три расчёта, но две разные базы деления. Между первым и вторым меняется числитель, между вторым и третьим — знаменатель. Такая подпись позволяет обнаружить ошибку, когда вклад называют прибылью, а проценты с разными базами сравнивают как один показатель. Ни 40%, ни 10%, ни 11,1% здесь не являются ориентиром для рынка.
Следующая проверка касается распределённых 30 000 рублей. Сумма должна следовать из принятого правила и исходных данных. Если её внесли вручную, чтобы получить желаемый итог, собственник не сможет воспроизвести расчёт. Покажите основание распределения и долю рейса в общей базе, затем проверьте, что распределённые суммы согласуются с расходами периода.
Положительный вклад сам по себе не доказывает прибыльность месяца. Результат после распределения тоже требует пояснения: он зависит от самой перевозки и способа отнесения постоянной базы. Для решения о загрузке полезно видеть оба значения вместе с полным пробегом и составом затрат, а не выбирать один удобный процент.
Распределить общую базу без потери техники
В авторской модели можно распределять постоянные расходы по полному пробегу, времени использования машины или числу рейсов. Это варианты управленческого выбора. Основание должно соответствовать вопросу собственника и доступным сведениям. В отчёте укажите выбранный способ, охват техники и работу, между которой распределяется база.
Распределение по числу рейсов приравнивает короткую и длинную перевозку в части общей нагрузки. Распределение по километрам зависит от полноты порожнего пробега. Распределение по времени требует достоверных дат и правила для незавершённой работы. Перед сравнением маршрутов проверьте, не объясняется ли разница результатов особенностями выбранного основания.
Не меняйте способ незаметно между месяцами. Если правило пересмотрено, зафиксируйте дату, причину и влияние на показатели. При возможности пересчитайте сравниваемые периоды на общей основе. Иначе улучшение процента может отражать перенос расходов между строками, а собственник ошибочно свяжет его с изменением работы.
Полуприцеп учитывайте отдельно от тягача, затем применяйте выбранное распределение его расходов. Привязка всех затрат к тягачу, который использовал полуприцеп последним, может исказить сравнение машин. Сохраняйте связь конкретной перевозки с фактически использованной техникой и периодом использования, особенно если состав сцепки менялся.
При сменных прицепах сверяйте перечень техники с расходными документами и рейсами. Один расход не должен потеряться между карточками или попасть в две машины одновременно. Если связь пока не установлена, отметьте сумму как требующую уточнения. Исключение такой строки без объяснения создаёт видимое улучшение результата за счёт неполных данных.
Месяц: проверить общий результат и его изменение
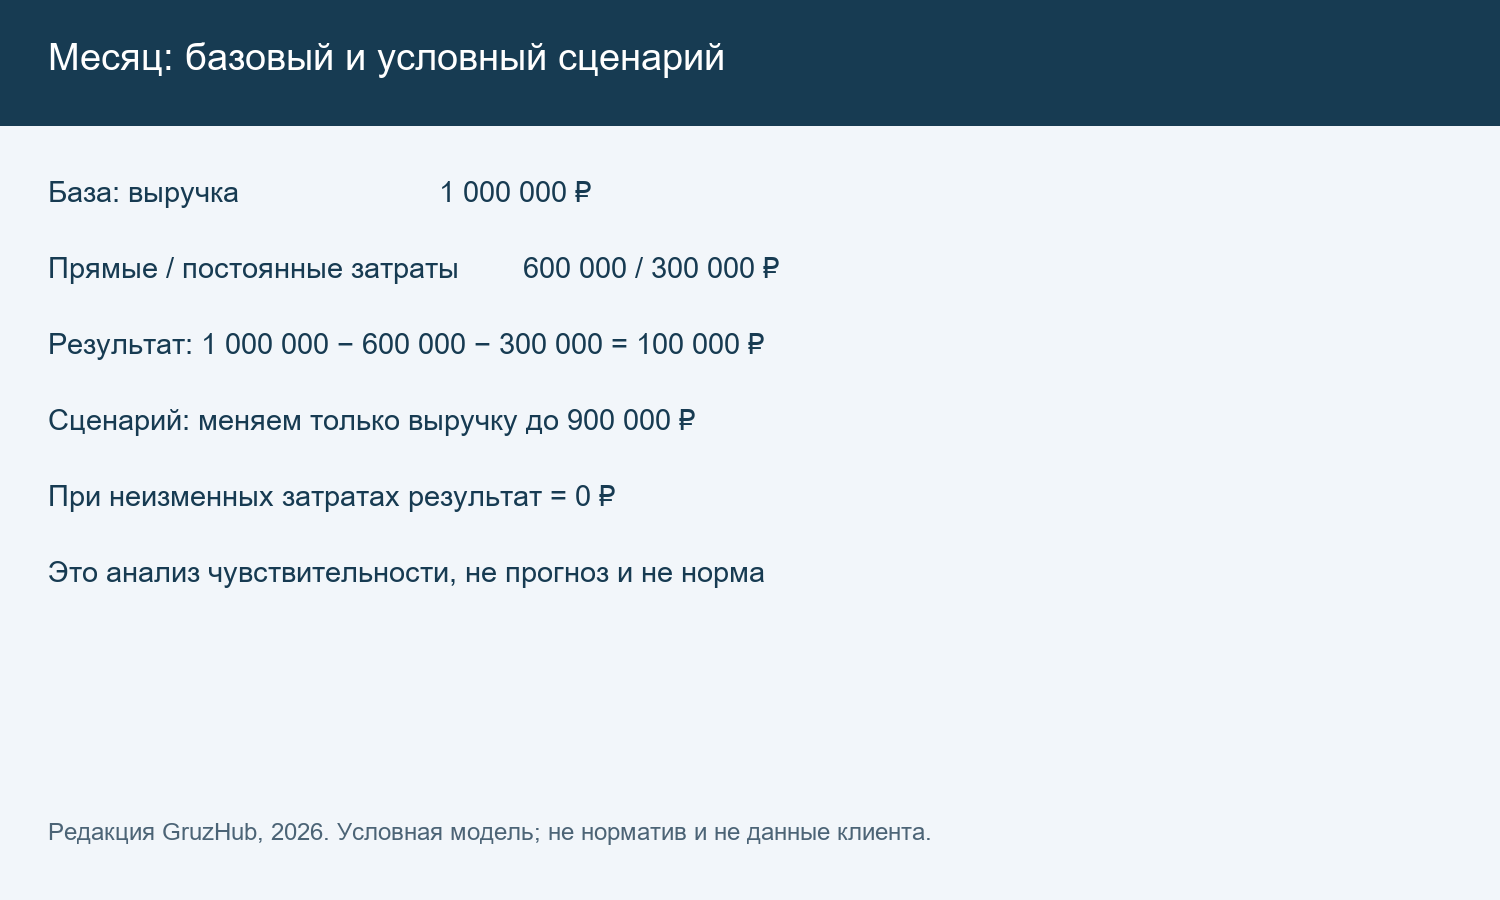
Во втором вымышленном примере выручка месяца — 1 000 000 рублей, прямые переменные затраты — 600 000 рублей, постоянные расходы — 300 000 рублей. Вклад выполненной работы равен 400 000 рублей. Управленческий результат составляет 100 000 рублей: 1 000 000 − 600 000 − 300 000. Его доля в выручке — 10%: 100 000 / 1 000 000 × 100%.
Свяжите месячный итог с реестром перевозок. Сумма выручки включённых рейсов должна объяснять выручку месяца, сумма прямых затрат — соответствующую часть расходов. Постоянная база входит в результат один раз. Если складываете вклады рейсов, вычитайте её отдельно; если складываете результаты после полного распределения базы, повторное вычитание занизит итог.
Проверьте также нераспределённый остаток. Сумма результатов отдельных рейсов не объясняет месяц полностью, если часть постоянных расходов осталась вне них. Покажите этот остаток отдельной строкой и доведите сверку до общего результата. Нельзя считать компанию прибыльной только по выбранным удачным перевозкам, исключив остальную работу и расходы периода.
Для условной проверки чувствительности уменьшим выручку на 100 000 рублей, сохранив прямые затраты и постоянную базу. Получится 900 000 − 600 000 − 300 000 = 0 рублей. Это изменение одного параметра, позволяющее увидеть его влияние. Оно не прогнозирует, как фактически изменятся расходы или загрузка компании.
Затем отдельно пересчитайте переменные затраты под изменившуюся работу. Если выполнено меньше перевозок, часть расходов может измениться. Если снизилась цена при прежнем объёме, связь будет другой. Автоматически уменьшать все затраты на процент падения выручки нельзя: сначала установите причину, затем уточните затронутые строки.
Разберите отклонение на изменение объёма выполненной работы, выручки сопоставимых перевозок, прямых затрат и постоянной базы. Периоды без выполненных перевозок проверьте через объём работы и распределение расходов. Подробная оценка стоимости простоя — отдельная задача; для анализа месячной рентабельности достаточно увидеть, какие данные и связи изменились.
Закрыть ошибки периода и двойной учёт
Фактический ремонт и резерв на тот же расход нельзя механически складывать как независимые затраты. Проверьте назначение резерва и его связь с фактом. Если ремонт уже отражён, дополнительная строка требует объяснения в согласованной модели. Иначе результат ухудшится из-за повторного включения одной суммы, а обсуждение причин начнётся с неверного основания.
Отдельно согласуйте отражение финансирования техники. Платёж по кредиту, амортизация и проценты описывают разные элементы результата и движения денег. Не складывайте автоматически весь платёж с амортизацией и процентами. В календаре исходящий платёж имеет дату, в расчёте результата суммы включаются по выбранному с бухгалтером порядку. Это проверка согласованности модели, а не бухгалтерское предписание.
Незавершённый рейс на границе месяца пометьте отдельно. Посмотрите, не оказались ли его расходы в одном периоде, а выручка в другом без явного правила. Примените установленный порядок управленческого закрытия. Перенос сумм ради желаемого процента скрывает расхождение, но не объясняет выполненную работу и понесённые затраты.
Документы и корректировки, полученные позже, должны иметь понятный статус. Укажите, какие строки подтверждены, какие предварительны, когда и почему изменился итог. Сохраните объяснение существенных исправлений. Для спорных сумм назначьте ответственного за документ, привязку к рейсу или согласование отражения, а также дату следующей проверки.
Денежный поток: сопоставить суммы с датами
Третья редакционная форма объединяет реестр поступлений и календарь исходящих платежей. В реестре нужны рейс, документ, дата признания выручки в управленческой модели, договорная дата оплаты, фактический платёж и остаток. Если платежей несколько, сохраняйте каждый с датой и суммой, чтобы итог можно было сверить с движением денег.
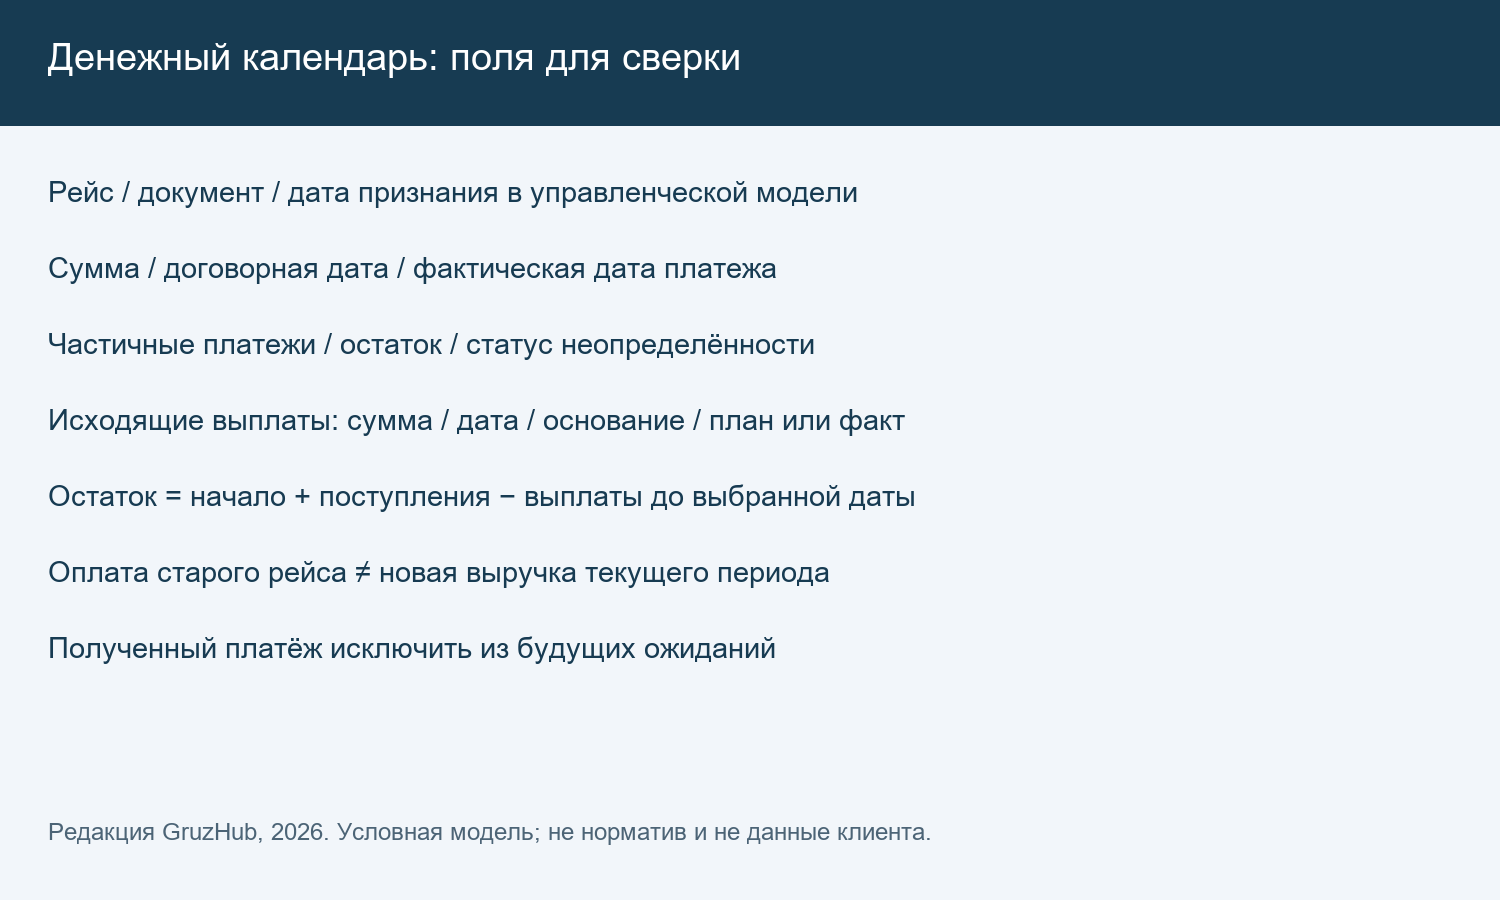
Дата признания определяет включение выручки в результат периода, договорная дата нужна для планирования, фактический платёж подтверждает поступление. Положительный результат неоплаченного рейса не увеличивает доступные деньги. Оплата прежней перевозки увеличивает остаток сейчас, но не создаёт повторную выручку текущего периода в этой модели.
Остаток по записи проверяйте по исходной сумме и платежам, отнесённым именно к ней. Частичная оплата не означает, что вся перевозка оплачена. Корректировка документа требует пересмотра остатка. Если назначение поступления пока не уточнено, покажите это отдельно: сумма на счёте и её привязка к конкретному рейсу проверяются разными действиями.
Спорный документ не является автоматическим подтверждением долга. Зафиксируйте документ, предмет расхождения и ответственного за уточнение. Такая запись показывает неопределённость ожидаемого поступления, но не даёт юридического вывода и не обещает взыскания. Для планирования сохраняйте видимый статус спорной суммы, чтобы она не выглядела подтверждённой оплатой.
Исходящие платежи соберите с датами и основаниями. Для каждой даты рассчитывайте прогнозный остаток: начальные доступные деньги плюс поступления до этой даты минус выплаты до неё. Это сумма в рублях, а не процент рентабельности. Положительный итог месяца может соседствовать с нехваткой денег перед ближайшей оплатой, поэтому нужна последовательность дат.
Отделяйте план от факта. Исполненная выплата должна заменить соответствующий план, иначе уменьшит прогноз дважды. Полученное поступление уберите из будущих ожиданий. При переносе даты сохраняйте связь с исходной записью: новая строка без закрытия прежней может задвоить ожидаемые деньги. Перед обновлением проверьте начальный остаток и дату его фиксации.
Постройте сценарий задержки, перенеся неопределённые поступления на выбранные более поздние даты. Используйте собственные суммы без новых выдуманных ставок. Сравните интервалы, в которых выплаты превышают доступные деньги, с исходным календарём. Сценарий помогает определить предмет проверки, но не гарантирует поступления и не служит инвестиционной или кредитной рекомендацией.
Сравнить условия до оценки людей и маршрутов
Перед сравнением водителей, машин и маршрутов проверьте период, полный пробег, состав работы, технику и распределение расходов. Одинаковая выручка может соответствовать разным условиям перевозки. Разный результат сам по себе не объясняет причину. Сначала выделите сопоставимые записи, затем рассмотрите конкретные отклонения в исходных суммах.
Рейтинг рентабельности недостаточен для оценки человека. Один водитель мог работать на другой машине или маршруте, другой — в периоде с ремонтом. Без нормализации условий показатель соединяет влияние работы сотрудника и обстоятельств. Для разговора нужны проверяемые действия и документы, а не вывод о водителе из одного места в рейтинге.
Пройдите расчёт обратно: от процента к числителю и знаменателю, затем к выручке, затратам, документам и пробегу. Проверьте, почему каждая сумма относится именно к выбранному рейсу или периоду. При сравнении месяцев дополнительно сверяйте состав парка и реестр перевозок: выпавшая машина может изменить итог без изменения качества работы.
Завершить расчёт ответственным действием
Рабочий цикл начинается с единицы анализа и правил периода. Затем соберите документы, закройте прямые затраты и полный пробег, сверьте постоянную базу и распределение. После этого разбирайте отклонения. Если исходные данные ещё спорны, обозначьте предел вывода и действие, которое позволит уточнить показатель.
Держите три связанные, но отдельные формы: расчёт рейса, результат месяца и календарь денег. Между ними должны прослеживаться рейсы, документы и суммы. В первой проверяются вклад и результат после распределения, во второй — полнота работы и расходов периода, в третьей — последовательность поступлений и выплат.
Для существенного отклонения запишите причину, ответственное действие и дату проверки. При неполном пробеге уточните конкретную перевозку; при расхождении затрат получите документ и проверьте привязку. После исправления пересчитайте затронутые формы. Собственнику нужен воспроизводимый результат: понятные суммы, проверенная причина изменения и возможность оценить исполнение выбранного действия.
Смежные материалы: Стандарты магистрального перевозчика, Отдельный расчёт стоимости простоя. Серия для руководителей — Бизнес и управление.
Частые вопросы
Какую рентабельность считать нормальной для транспортной компании?
Универсального значения в этой модели нет. Сначала определите период, состав затрат, числитель и знаменатель. Приведённые 40%, 10% и 11,1% получены из вымышленного примера и не являются рыночными ориентирами.
Почему прибыльные рейсы не гарантируют прибыльного месяца?
Под прибылью рейса могут подразумевать вклад после прямых затрат. Суммы вкладов может не хватить на постоянные расходы месяца. Проверьте также полноту реестра, распределение общей базы и отсутствие повторного вычитания расходов.
Почему при положительном результате не хватает денег?
Признание выручки в управленческой модели и фактическая оплата происходят в разные даты. До поступления денег могут наступить сроки исходящих платежей. Их нужно сопоставлять с доступным остатком в отдельном календаре.
Можно ли вести эти расчёты в GruzHub?
Подтверждённые функции GruzHub — хранение данных о парке, документов, контактов и согласований. Финансовые расчёты по предложенной модели ведутся в таблице или учётной системе.
Источники
- Академия ATI.SU — материал о расчётах перевозчика. Дата публикации не установлена. Использован ограниченно: рекомендация учитывать полный набор затрат, а не только топливо. Методический материал и опыт опрошенных перевозчиков не являются нормативом или статистикой GruzHub.
- Числовые примеры, три редакционные формы и порядок проверок — авторская условная управленческая модель, подготовленная для этой статьи.
Читайте также
Справочники ОСАГО: как изменился расчёт ремонта грузовика
Стандарты работы магистрального перевозчика