Стоимость нормочаса грузового СТО: затраты, маржа и скидки
Расчет стоимости нормочаса грузового СТО на условных примерах: затраты, маржа, скидки, разные группы работ и реализованная ставка.
Собственнику грузового СТО важно понимать, какую часть расходов покрывает цена работ и что остается после скидок. Чужой прайс этого не объясняет. Чтобы разобраться, как рассчитать нормочас автосервиса, нужно связать выбранные затраты с проданным объемом, определить желаемую долю остатка и проверить фактические условия продажи.
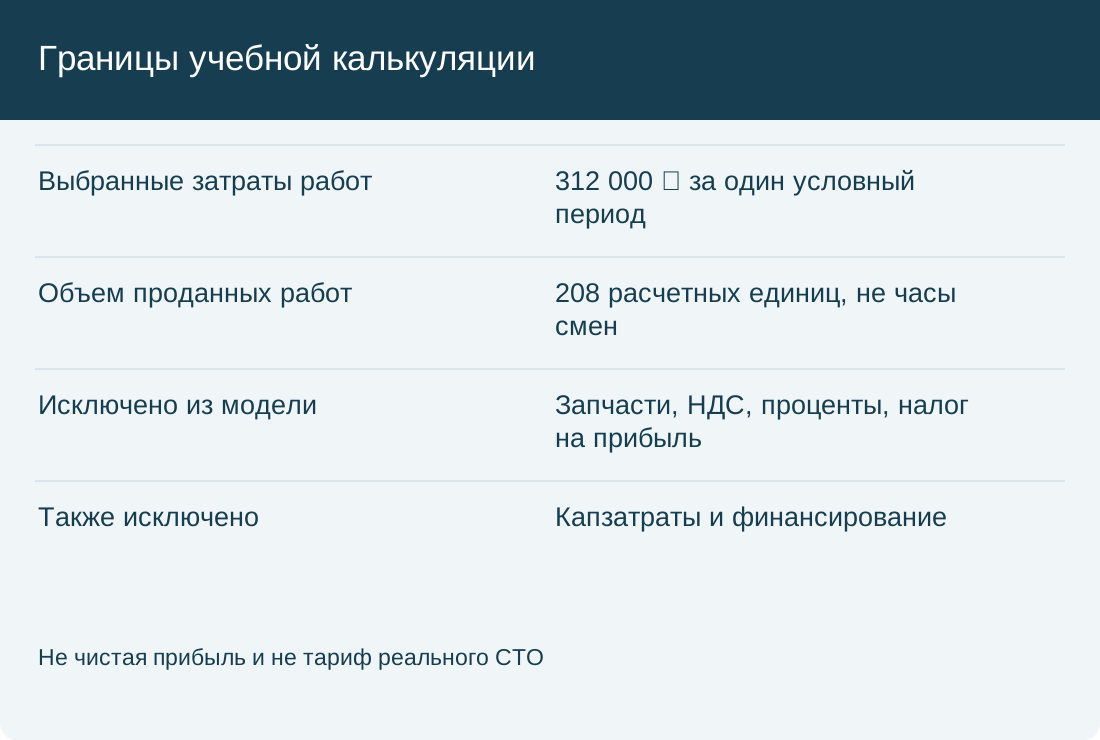
Все числа в статье условные, придуманные для обучения. Они не описывают реальное СТО, заказ или рынок. Рассматривается один расчетный период и ограниченная модель только работ. Запчасти, НДС, проценты, налоги на прибыль, капитальные затраты и финансирование исключены. Поэтому полученный остаток нельзя считать чистой прибылью. Для практического расчета предприниматель согласует базу и налоговый статус с бухгалтером.
Используйте GruzHub для работы с автопарком, документами, контактами и согласованиями. Калькуляцию из статьи ведут отдельно: она не описывает финансовую функцию приложения.
Что означает единица цены
В этой модели нормочас — расчетная единица проданных работ. Цена операции получается умножением количества таких единиц на ставку. Единица не равна фактическому часу механика, не определяет зарплату и не задает OEM-норму трудоемкости ремонта.
Для расчета важно одинаково понимать количество единиц во всех включенных операциях. Например, если часть работ измеряется расчетными единицами, а часть — количеством выполненных операций, складывать эти значения нельзя. Сначала потребуется привести данные к общей основе либо рассматривать группы отдельно. Одинаковое название столбца еще не делает его содержимое сопоставимым.
Определение единицы должно позволять проверить объем по документам выполненных работ. Собственнику нужен ответ на конкретный вопрос: сколько единиц было продано в выбранном периоде? Из этого объема нельзя вывести, сколько времени сотрудник находился на работе или насколько быстро должен выполнять ремонт.
Вопросы занятости и ожидания разобраны отдельно в статье о загрузке механиков грузового СТО. Здесь единица нужна для расчета цены и результата продаж.
Сохраните контекст работы в GruzHub
Данные парка, документы, контакты и согласования в одном рабочем пространстве.
Где проходит граница расходов работ
В условном примере выбранные расходы работ составляют 312 000 рублей. Прежде чем делить эту сумму, нужно понимать ее содержание. Если добавить выручку запчастей, дорогая деталь может улучшить общий результат заказа, хотя экономика самой работы останется прежней. Поэтому в числителе реализованной ставки далее используется только выручка работ.
В материале Fullbay о ставке работ цену рассматривают с учетом структуры затрат. Здесь используется этот общий подход без переноса зарубежных ставок и показателей.
Особого решения требуют расходы, общие для нескольких направлений. Если помещение используют и для работ, и для других задач, включение всей суммы в одну группу меняет ее расчетный результат. Собственник выбирает основание распределения, которое объясняет связь расхода с направлениями.
Если отнесение общего расхода проверено, соответствующую часть включают в расчет. Если основания нет, полезнее показать неопределенность отдельно, чем скрыть ее внутри точной до рубля ставки. Размер спорной суммы определяет, насколько сильно может измениться вывод. Это помогает выбрать следующую проверку: уточнить существенное распределение или продолжить расчет, когда оно уже объяснено.
Как двойной учет увеличивает стоимость
Рассмотрим условную вложенную статью. В итоговые 312 000 рублей уже включена аренда в размере 52 000 рублей. Она является частью итога, а не дополнительным расходом сверх него.
Если при сборке калькуляции прибавить аренду повторно, получится:
312 000 + 52 000 = 364 000 рублей.
При объеме 208 единиц ошибочная стоимость составит 364 000 / 208 = 1 750 рублей. Правильный результат — 312 000 / 208 = 1 500 рублей. Повтор увеличил стоимость на 250 рублей на единицу, хотя никакого нового расхода не возникло.
Исправление состоит в удалении повторного включения, а не самой аренды: ее 52 000 рублей остаются внутри исходных 312 000. Проверять нужно связь итоговой строки с ее составляющими. Иначе попытка устранить дубль может превратиться в пропуск реального расхода.
Ошибка влияет и на последующее решение о цене. При условной целевой доле остатка 25% ошибочная база дает 1 750 / 0,75 = 2 333,33… рубля, правильная — 2 000 рублей. Разница возникает из структуры таблицы, а не из потребности бизнеса. Прежде чем объяснять повышение клиенту, собственнику стоит проверить, не оплачивает ли предложенная ставка повтор одной статьи.
Почему знаменатель должен относиться к тому же периоду
Для исходных 312 000 рублей принимаем 208 проданных расчетных единиц за тот же период. Допустим, в условной выгрузке дополнительно видны 32 единицы открытых операций, которые еще не входят в подтвержденный объем выполненных работ. Их преждевременное добавление даст 240 единиц.
Тогда калькуляция покажет 312 000 / 240 = 1 300 рублей, хотя соответствующего объема продаж в выбранных данных нет. Разница с правильными 1 500 рублями составляет 200 рублей на единицу. Низкое значение появилось из-за расширения знаменателя, а не снижения расходов.
Возможна и обратная ошибка: взять затраты полного периода, а продажи только его части. Полученная стоимость будет выше, но сама по себе не докажет удорожание работ. Сначала нужно восстановить общий временной охват.
Поэтому открытые операции рассматривают отдельно до уточнения их статуса. Ожидаемый объем можно использовать в сценарии будущего периода, где ему соответствуют собственные предположения о расходах. Его нельзя незаметно подмешивать в результат уже выбранного периода.
Такая проверка отвечает за смысл деления. Арифметически верное частное остается непригодным для решения, если его числитель и знаменатель описывают разные совокупности.
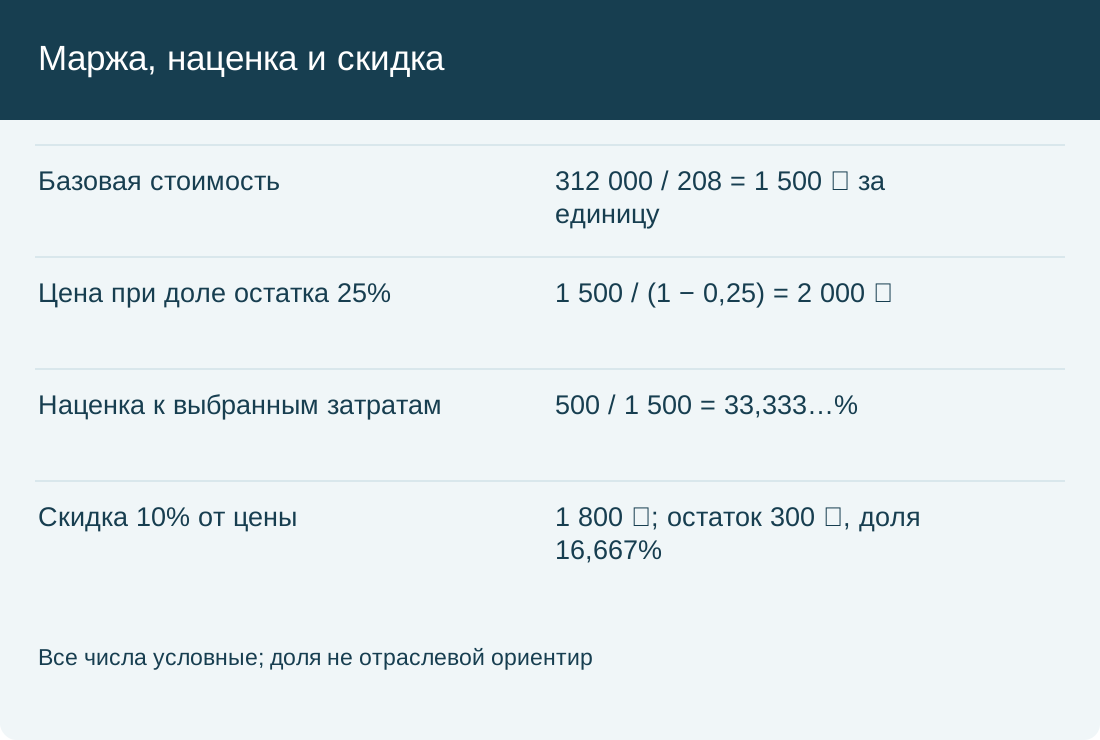
Что показывает базовая стоимость
После исправления исходных данных получаем:
312 000 рублей / 208 единиц = 1 500 рублей на единицу.
Обратная проверка: 1 500 × 208 = 312 000 рублей. Это средняя величина выбранных затрат на проданную единицу при условиях примера.
Продажа всего объема по 1 500 рублей даст выручку 312 000 рублей и нулевой остаток после включенных расходов. Для модели это точка покрытия выбранной суммы. Она не означает безубыточность всего предприятия, поскольку за ее границами остались перечисленные расходы.
Среднее также не утверждает, что каждая операция потребовала одинаковых ресурсов. Один общий результат может объединять группы с разной стоимостью, что будет показано далее. Поэтому базовая величина помогает начать обсуждение цены, но не заменяет анализ состава работ.
Полезно разделить два решения. Сначала собственник устанавливает, сколько приходится на единицу при выбранном объеме. Затем выбирает, какой результат должен оставаться после этих затрат. Если сразу добавить произвольный процент к непроверенному итогу, трудно понять, чем вызвана цена: расходами, ошибкой распределения или желаемым остатком.
Как различать маржу и наценку
Возьмем условную целевую долю остатка 25% от выручки работ. Это учебное условие, а не отраслевой ориентир. Для цены P:
(P − 1 500) / P = 0,25.
Отсюда P = 1 500 / (1 − 0,25) = 2 000 рублей. Остаток равен 500 рублям, его доля в выручке — 500 / 2 000 = 25%.
Наценка имеет другой знаменатель: 500 / 1 500 = 33,333…%. В материале Fullbay о ценообразовании запчастей различаются наценка относительно затрат и доля результата в выручке.
Фраза «добавить 25%» приводит к иному результату: 1 500 × 1,25 = 1 875 рублей. Остаток составит 375 рублей, а его доля — 375 / 1 875 = 20%. Получить четверть выручки таким способом не удалось.
Поэтому при согласовании цены следует назвать основание процента. Если нужна доля в выручке, используется деление на единицу минус эта доля. Если нужна наценка на затраты, используется умножение. Подстановка результата обратно в исходное условие обнаруживает путаницу до изменения прайса.
Что скидка делает с остатком
Условная скидка 10% снижает цену с 2 000 до 2 000 × 0,9 = 1 800 рублей. При стоимости 1 500 рублей остаток уменьшается с 500 до 300 рублей.
Новая доля остатка: 300 / 1 800 = 16,666…%, или 16,67% после округления. Вычесть десять процентных пунктов из исходных 25% нельзя: изменились и остаток, и выручка.
Цена уменьшилась на 200 рублей, то есть на 10%. Остаток сократился на те же 200 рублей, но относительно прежних 500 рублей это 40%. Поэтому небольшой процент скидки может существенно изменить результат.
Собственнику полезно оценивать два масштаба: уступку на единицу и ее сумму на проданный объем. Если все 208 единиц продать по 1 800 рублей, условная выручка составит 374 400 рублей, остаток — 374 400 − 312 000 = 62 400 рублей.
Обещание дополнительных заказов требует отдельного расчета. Пока они не проданы, они не компенсируют уступку в результате периода. Если дополнительный объем потребует расходов, их также включают в сценарий. Сам процент скидки не дает ответа, насколько выгодно измененное условие продажи.
Как средняя стоимость скрывает различия групп
Разделим исходный условный объем на две сопоставимые группы. На группу А приходится 156 000 рублей и 130 единиц: 156 000 / 130 = 1 200 рублей. На группу Б — 156 000 рублей и 78 единиц: 156 000 / 78 = 2 000 рублей.
Суммы сходятся: 156 000 + 156 000 = 312 000 рублей, 130 + 78 = 208 единиц. Предполагается, что распределение расходов между группами проверено.
Общая стоимость 1 500 рублей скрывает разницу. При распределении по этой средней группе А приписывается 130 × 1 500 = 195 000 рублей, на 39 000 больше ее расходов. Группе Б — 78 × 1 500 = 117 000 рублей, на 39 000 меньше. Общий итог верен, но внутри него расходы перераспределены.
При общей условной цене 1 800 рублей группа А дает 234 000 − 156 000 = 78 000 рублей остатка. Группа Б дает 140 400 − 156 000 = −15 600 рублей. Итог 62 400 рублей скрывает, что первая группа покрывает недостаток второй.
Это основание изучить отдельные ставки или условия продажи. Но сначала следует исключить ошибочное отнесение общих расходов: неподтвержденное распределение нельзя исправить повышением цены одной группы.
Как проверить чувствительность к объему
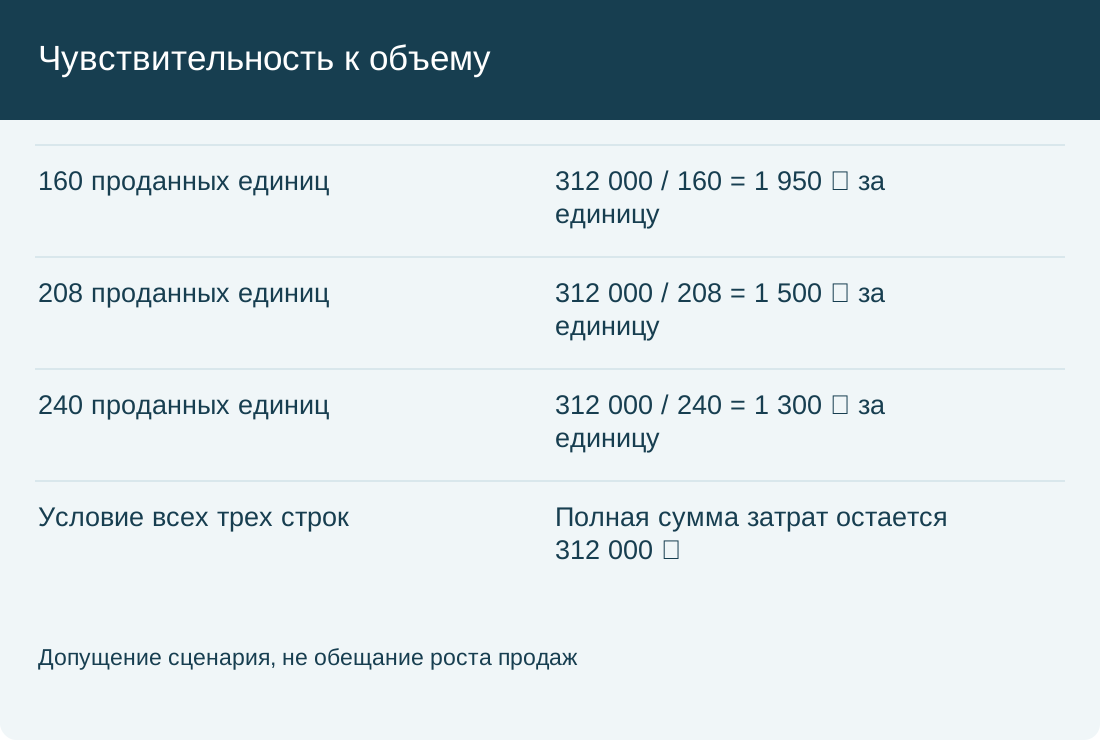
Теперь изменим только объем, сохранив полные условные расходы 312 000 рублей. При 160 единицах средняя стоимость равна 1 950 рублей, при 208 — 1 500 рублей, при 240 — 1 300 рублей.
По условной цене 2 000 рублей остаток на единицу составляет соответственно 50, 500 и 700 рублей. Доли в выручке — 2,5%, 25% и 35%. Различие возникает из распределения одной суммы между разным количеством единиц.
Особенно полезно сопоставить объем со скидкой. При 160 единицах и цене 1 800 рублей выручка составит 288 000 рублей, а результат после выбранных затрат — −24 000 рублей. Условия продажи, оставлявшие положительный результат при 208 единицах, здесь не покрывают расходы.
Для покрытия 312 000 рублей по цене 1 800 требуется 312 000 / 1 800 = 173,333… единицы. При условии продажи целыми единицами ближайший достаточный объем — 174.
Это расчет чувствительности, а не план обязательной выработки. Если при росте объема изменятся расходы, точку покрытия пересчитывают. Достижимость продаж оценивают отдельно; таблица не объясняет, откуда появятся дополнительные заказы.
Почему реализованная ставка требует весов
Рассмотрим условные продажи по двум ценам: 156 единиц по 2 000 рублей и 52 единицы по 1 800 рублей. Выручка составляет 312 000 + 93 600 = 405 600 рублей.
Правильная реализованная ставка — 405 600 / 208 = 1 950 рублей. Простое среднее цен, (2 000 + 1 800) / 2 = 1 900 рублей, неверно: оно придает обеим ценам одинаковый вес.
Фактические веса равны 156 / 208 = 0,75 и 52 / 208 = 0,25. Поэтому ставка также рассчитывается как 2 000 × 0,75 + 1 800 × 0,25 = 1 950 рублей.
Fullbay различает заявленную и реализованную ставку работ. Показатели зарубежной выборки здесь не используются.
При исходных расходах 312 000 рублей остаток равен 93 600 рублям, его доля — 93 600 / 405 600 = 23,0769…%. Отклонение от суммы по прайсу составляет 416 000 − 405 600 = 10 400 рублей.
Если скидка подтверждена, можно оценить именно это условие продажи. Если причина расхождения не документирована, сначала нужно установить, откуда возникла меньшая сумма: скидка, корректировка объема или ошибка данных. Разные причины требуют разных решений.
Почему выручка не равна полученным деньгам
Продолжим тот же условный пример. Выручка работ составляет 405 600 рублей, но из нее получено 300 000 рублей. Остальные 105 600 рублей еще не поступили. Для простоты здесь нет оплат других периодов и авансов.
Если разделить полученные деньги на 208 единиц, получится 300 000 / 208 = 1 442,31 рубля после округления. Это не реализованная ставка работ: в числитель попала только оплаченная часть. Сравнение такой величины с прайсом ошибочно представит задержку оплаты как снижение цены.
Одновременно расчетный остаток 93 600 рублей не доказывает наличие этой суммы на счете. Для решения о платежах нужны сведения о поступлениях, обязательствах и сроках оплаты. Экономика выполненных работ и доступные средства отвечают на разные вопросы.
Если ставка сохранена, но деньги задерживаются, дальнейшее действие связано с условиями и ходом оплаты. Если оплата получена полностью, а реализованная ставка снизилась из-за скидок, анализируют условия продажи. Подмена одной проблемы другой мешает выбрать действие.
Этот пример не устанавливает юридические правила признания выручки, налогов или кассового метода. Он показывает различие двух сумм в условной управленческой модели.
Какие решения дает пилот
Пилот одной учетной группы полезен, если заканчивается объяснением изменения результата. Рассмотрим два разных исхода.
В первом арифметика воспроизводится, но структура работ изменилась. Вместо 130 единиц А и 78 единиц Б продано по 104 единицы каждой группы. При прежних условных удельных затратах 1 200 и 2 000 рублей получаем 124 800 + 208 000 = 332 800 рублей. Средняя стоимость — 332 800 / 208 = 1 600 рублей.
Здесь нельзя одновременно сохранять прежние 312 000 рублей: это новый сценарий расходов. Рост средней стоимости с 1 500 до 1 600 отражает увеличение доли более затратной группы. Следующее решение — оценить ее долю в будущих продажах и отдельную экономику групп.
Во втором исходе состав сопоставим, но фактические скидки снизили реализованную ставку с 2 000 до 1 950 рублей. Тогда предмет решения — частота и условия уступок, а не структура затрат.
Пилот помогает различить причины и выбрать действие по цене, группировке работ или скидкам. Ни один показатель не служит основанием для опасного ускорения ремонта, штрафов или сокращения проверки качества.
Смежные материалы: Учет загрузки механиков, Стандарты СТО. Серия для руководителей — Бизнес и управление.
Частые вопросы
Почему прибавление 25% не дает долю остатка 25%?
В условном примере 1 500 × 1,25 = 1 875. Остаток 375 составляет 20% от цены 1 875. Для доли 25% от выручки в той же модели получается 1 500 / 0,75 = 2 000.
Почему средняя цена 1 900 ошибочна при разных объемах?
156 единиц по 2 000 и 52 по 1 800 дают 405 600 выручки на 208 единиц. Реализованная ставка равна 1 950, поскольку объемы по двум ценам различаются. Простое среднее не учитывает эти веса.
Является ли остаток после выбранных затрат чистой прибылью?
Нет. Из модели явно исключены другие расходы и обязательства. Результат учебной калькуляции также не подтверждает поступление денег или доступность средств на счете.
Источники
- Fullbay: ставка работ.
- Fullbay: реализованная ставка.
- Fullbay: ценообразование запчастей.
- Все суммы, сценарии и иллюстрации — собственная условная калькуляция редакции GruzHub, без рыночных цен или данных клиента.