Повторные ремонты грузового СТО: как считать затраты и разбирать результат
Как руководителю грузового СТО разделить дополнительные выплаты и оценку ресурсов переделки, учесть возврат денег и сверить документы между периодами.
Повторный ремонт занимает людей и требует материалов, но сумма в карточке случая может означать разные вещи. Руководителю грузового СТО нужны два отдельных ответа: сколько дополнительно заплатили из-за переделки и какие ресурсы она использовала. Затем следует проверить поступившие возмещения и распределить события по периодам. Одна общая строка «потери» скрывает эти различия и затрудняет сверку.
Все числа, обозначения работ и ситуации ниже — оригинальный условный управленческий пример редакции GruzHub, без реальных заказов, рыночных цен и нормативов.
Начните с документов: откройте GruzHub, сохраните материалы события вместе с данными парка, укажите контакты участников и согласуйте следующий разбор. Парк, документы, контакты и согласования помогают восстановить контекст. Расчёты из статьи команда ведёт отдельно: продукт не считает эти показатели автоматически.
Определите, какой случай попадает в расчёт
Для расчёта подтверждённой переделки нужна установленная связь исправления с предыдущей работой. Сам повторный визит такой связи не доказывает. Обращения с другой неисправностью и случаи с неустановленной причиной сохраняйте отдельно. Их документы и фактические выплаты должны оставаться видимыми, однако включать их в сумму подтверждённых переделок до решения нельзя.
В материале Suz Baldwin для Fullbay вопросы владельцам мастерских тяжёлой техники рассматриваются при исходном предположении о неудачном ремонте. В нашем расчёте эту связь не предполагают заранее: её подтверждают по документам случая. Зарубежные решения об оплате сотрудников в модель не переносятся.
В инструкции 1C-Rarus для «Альфа-Авто» версии 6.0.28.12 описаны отметка повторного обращения и рассмотрение ответственным; после анализа отметку можно снять с комментарием. Это описание конкретной программы. Собственная карточка ниже предназначена для сверки расходов и ресурсов, а статус не определяет автоматически виновность механика или ответственность сторон.
Сохраните контекст ремонта в GruzHub
Заявка, документы, контакты и согласование работы с исполнителем.
Свяжите карточку переделки с исходной работой
Обозначим первоначальную работу буквой А, исправление — буквой Б. У карточки Б должен быть собственный идентификатор и ссылка на А. Так расходы исправления остаются различимыми, даже если документы обеих работ относятся к одному автомобилю. Поиск только по машине недостаточен: у неё могут одновременно существовать несколько независимых задач.
В карточке Б сохраните основание связи с А, дату подтверждения, границы исправления и ссылки на документы. Для каждой суммы добавьте назначение, дату события, подтверждение оплаты либо использования и участника сверки. Общий комментарий «повторный ремонт» не объясняет, какая покупка потребовалась именно для исправления и чем это подтверждено.
Выручка исходной работы А составляет 30 000 рублей. Она нужна здесь только для идентификации исходного заказа и его контекста. Первоначальные затраты неизвестны, поэтому вычитание выбранной оценки переделки из этой выручки не даёт прибыль заказа. Карточка Б отвечает за последствия исправления, а полная экономика работы А требует другого набора данных.
Соберите дополнительные фактически оплаченные суммы
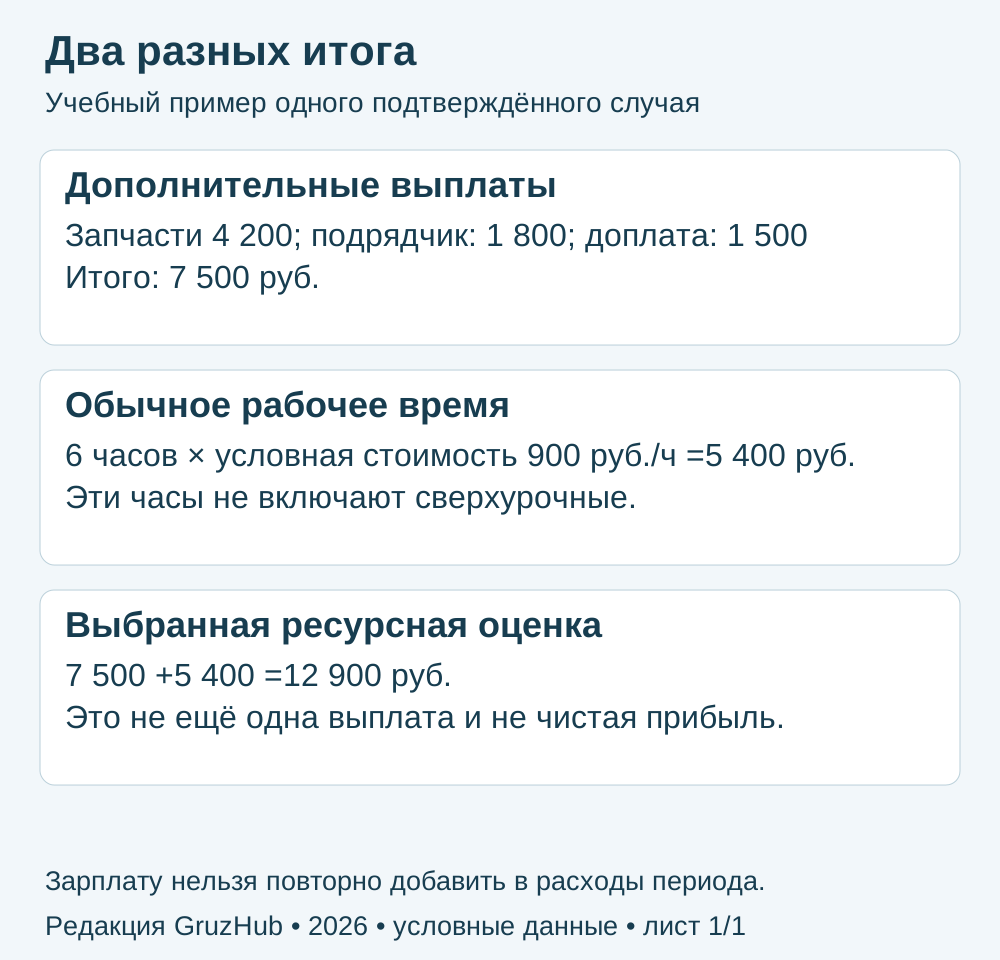
В нашем случае 4 200 рублей за детали, 1 800 рублей подрядчику и 1 500 рублей за дополнительную сверхурочную работу — дополнительные фактически оплаченные суммы, связанные с переделкой Б. Обычные 6 часов сотрудников не включают эту сверхурочную работу. Пересечения между оплатой подрядчика, сверхурочной выплатой и обычным временем также отсутствуют.
Получаем дополнительные выплаты: 4 200 + 1 800 + 1 500 = 7 500 рублей. Для этой суммы нужны подтверждения состоявшихся платежей. Счёт поставщика, обещание оплатить или согласованный объём сами по себе не показывают движения денег. Если обязательство ещё не оплачено, его сохраняют отдельно, не подменяя им фактическую выплату.
Проверьте принадлежность каждой строки случаю Б. Если платёж охватывает несколько работ, покажите основание выделения соответствующей части. Если основание пока отсутствует, оставьте строку на уточнение. Нельзя включать весь перевод только потому, что документ лежит рядом с карточкой переделки: сумма может содержать закупку для других машин или ранее выполненные работы.
Отделите покупку детали от её использования
Для основного расчёта принимаем подтверждённое использование в переделке деталей, оплаченных на 4 200 рублей. Это отдельное условие, которое должно опираться на сведения о передаче и фактическом использовании. Платёж показывает приобретение, но не доказывает расходование всей покупки. Неиспользованный остаток нельзя незаметно приписать исправлению только ради совпадения итогов.
Деталь из прежнего запаса создаёт другую последовательность. Она использует складской ресурс в момент переделки, но нового платежа тогда может не быть. В денежном представлении случая такую выдачу не показывают как свежую выплату. В ресурсном представлении сохраняют использованную позицию и основание её оценки, не придумывая сумму по отсутствующим данным.
Сверка должна связать закупку, складское движение и работу Б. Если часть покупки осталась на складе, это видно отдельно. Если деталь передали на пост, а затем вернули неиспользованной, запись о передаче ещё не подтверждает потребление. До уточнения состава ресурсов совокупную оценку сохраняйте как предварительную, а подтверждённые платежи продолжайте показывать самостоятельно.
Допустим, для другого учебного варианта Б взяли такую же деталь из прежнего запаса. Её условная ресурсная оценка также составляет 4 200 рублей, но в этот момент мастерская ничего за неё не перечисляла. Подрядчику и за сверхурочную работу дополнительно заплатили те же 1 800 и 1 500 рублей. Новые выплаты этого варианта равны 3 300 рублей. Использованные материалы, эти выплаты и обычное время дают ту же выбранную оценку 12 900 рублей. Равенство оценки не означает равенства денежных событий.
Это отдельный вариант, а не дополнительная строка исходной карточки. Складывать его 4 200 с уже учтённой покупкой основного примера нельзя: тогда одна деталь окажется в сумме дважды. При рассмотрении реальной карточки сначала выбирают фактическую последовательность — новая покупка для случая или выдача из ранее оплаченного запаса. Если документы не позволяют различить варианты, в расчёте сохраняют открытый вопрос, а не выбирают более удобный итог.
Покажите обычное время отдельной величиной
На исправление использовано 6 обычных оплачиваемых человеко-часов. Выбранная оценка ресурса составляет 900 рублей за час, поэтому 6 × 900 = 5 400 рублей. Это способ выразить использование времени внутри данного управленческого разбора. Он не устанавливает продажный тариф, зарплату исполнителя или требуемую продолжительность ремонта.
Совокупная оценка выбранных выплат и ресурсов равна 7 500 + 5 400 = 12 900 рублей. В карточке сохраняются обе исходные величины: дополнительные выплаты и оценка обычного времени. Именно раздельные строки позволяют проверить состав суммы и увидеть, что часть нагрузки на мастерскую возникла без отдельного нового платежа за эти часы.
Если зарплата уже включена в месячный отчёт о доходах и расходах, добавлять туда ещё 5 400 рублей как новый расход нельзя. Карточка распределяет уже оплачиваемый ресурс на случай Б. Её показатель не становится дополнительным денежным расходом или бухгалтерской себестоимостью. При сверке пометьте, где зарплата учтена первоначально и для чего используется оценка времени.
Разделите ожидаемое и полученное возмещение
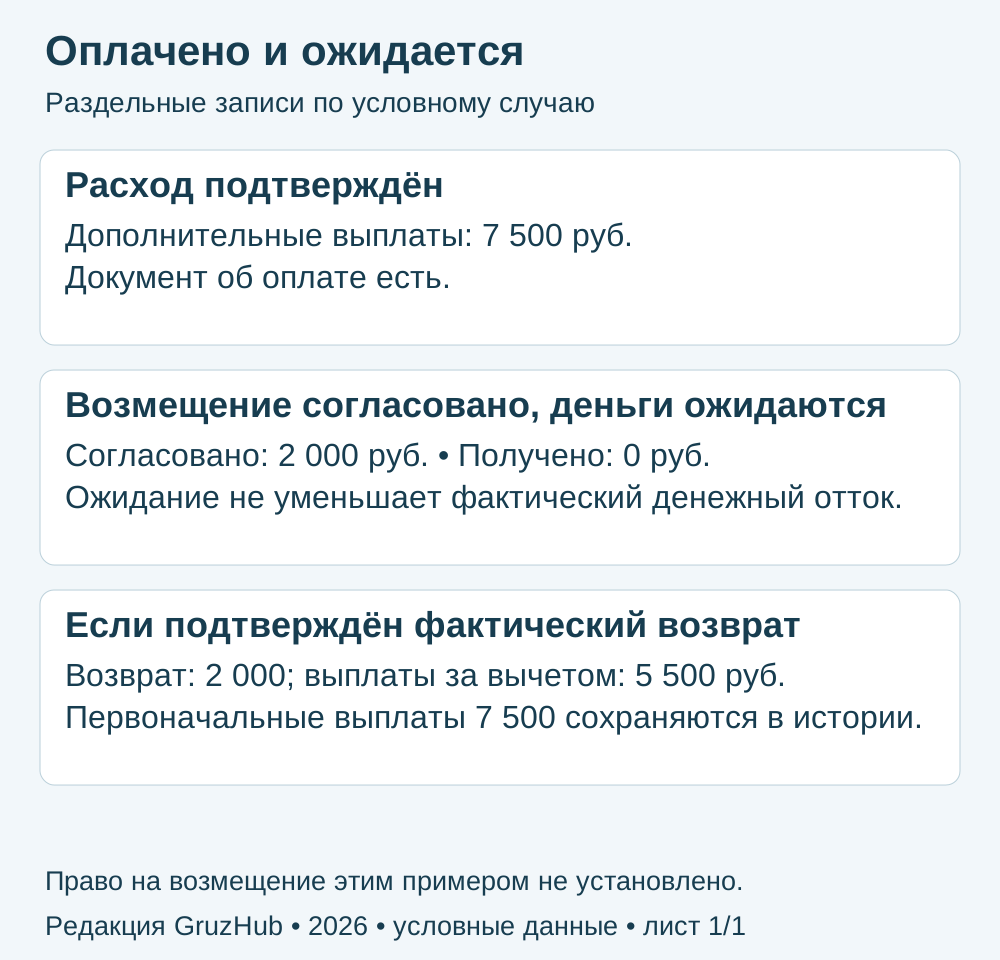
После переделки согласован возврат 2 000 рублей. Пока деньги ожидаются, дополнительные выплаты остаются 7 500 рублей, а ожидаемое поступление показывается отдельно. Письмо о согласии или принятое обращение помогает отслеживать вопрос, но не уменьшает состоявшийся денежный отток. Для изменения денежного итога нужно подтверждение фактического поступления.
Когда 2 000 рублей получены, чистый денежный отток по случаю составляет 7 500 − 2 000 = 5 500 рублей. Сохраните первоначальные выплаты и поступление отдельными строками. Если заменить исходные 7 500 на 5 500 без истории, следующий проверяющий не увидит, сколько мастерская заплатила и какая часть вернулась.
В этом сценарии поступление компенсирует часть оплаты деталей; их использование в работе не отменяется. Поэтому факт получения денег не стирает 6 часов и не переписывает автоматически выбранную оценку 12 900 рублей. Возврат неиспользованной детали на склад также не равен возврату денег: складское движение и денежное поступление подтверждаются разными документами.
Сохраните последовательность между периодами
Расположим события на границе сентября и октября. Детали оплачены в сентябре: 4 200 рублей. Их подтверждённое использование, 6 обычных часов, оплата подрядчику и сверхурочная выплата относятся к октябрю. Возмещение 2 000 рублей также получено в октябре. Во всех записях остаётся идентификатор Б и связь с исходной работой А.
Денежное представление сентября показывает выплату 4 200 рублей. Октябрь показывает выплаты 1 800 + 1 500 = 3 300 рублей и отдельное поступление 2 000 рублей; чистый отток октября составляет 1 300 рублей. За оба периода вместе получается 5 500 рублей. Перенос сентябрьского платежа в октябрь ради удобной карточки исказил бы движение денег.
Ресурсное представление октября показывает фактическое использование деталей и 6 часов с оценкой 5 400 рублей. Стоимость тех же деталей не прибавляют второй раз поверх 7 500 при сборке выбранной оценки случая. Итог 12 900 относится к случаю целиком; его нельзя механически включить одной строкой в месячный отчёт без проверки дат и пересечений.
Подготовьте документы для воспроизводимой сверки
Пакет сверки начинается с исходной работы А и карточки Б. Далее нужны подтверждения платежей поставщику, подрядчику и за сверхурочную работу, документы использования деталей, запись 6 обычных часов и подтверждение поступления 2 000 рублей. Каждая ссылка должна вести к конкретному событию, а не просто к общей папке автомобиля.
Для денежных строк проверяющий сопоставляет сумму, дату, получателя или отправителя и назначение. Для материалов — позицию, количество, передачу, использование и возврат остатка. Для времени — принадлежность работе Б и отсутствие пересечения со сверхурочной выплатой. Эти проверки объясняют арифметику; наличие документа само по себе ещё не гарантирует верного отнесения.
Если обнаружена ошибка, сохраните первоначальную запись и объяснение исправления. Например, платёж отнесли к Б по названию файла, затем выяснили, что он относится к А. Изменение должно показывать основание переноса и затронутый итог. Такая история позволяет восстановить, почему сумма изменилась, без повторного опроса всех участников через несколько месяцев.
Что делать с платежом сразу за несколько работ
Рассмотрим отдельный учебный случай В. Общий платёж поставщику равен 6 000 рублей. В расшифровке счёта к исправлению В относятся позиции на 5 000 рублей, к другой независимой работе — на 1 000 рублей. В этом варианте весь счёт оплачен, а назначение каждой позиции и её принадлежность подтверждены. Для денежных выплат В выделяют 5 000, а не весь перевод 6 000 рублей. У общей платёжной записи остаются обе связанные работы.
Такая расшифровка ещё не показывает потребление материалов. Из позиций В на пост передали детали на 5 000 рублей, но подтверждено использование только на 3 000. Остальные на 2 000 вернулись неиспользованными на склад. В выбранном ресурсном представлении В используются 3 000 рублей. Денежное представление сохраняет 5 000, пока отдельного возврата денег нет. Различие 2 000 объясняется оставшимися материалами, а не ошибкой арифметики.
Теперь изменим условие: из общего счёта оплатили только 3 000 рублей, но документ не уточняет, какие позиции покрывает частичная оплата. Пропорцию 5 000 к 1 000 нельзя автоматически переносить на состоявшийся перевод и считать выплату В установленной. В общей записи подтверждён платёж 3 000; в карточке В денежная доля пока не определена. Для её уточнения нужны сведения о назначении частичной оплаты, а не новая операция с калькулятором.
После уточнения покажите правило разделения и документ, на котором оно основано. Суммы, отнесённые к разным работам, вместе должны соответствовать исходной платёжной записи; одна доля не должна попадать одновременно в В и другую работу. Это проверка согласованности выбранной управленческой модели, а не утверждение обязательного способа бухгалтерского распределения. Случай В не прибавляется к прежнему примеру Б без отдельного решения о составе обзора.
Как сохранить известные выплаты при неизвестной причине
В третьем условном случае Г мастерская дополнительно выплатила 2 500 рублей, но связь повторного обращения с прежним ремонтом пока не установлена. Здесь известны деньги, а не категория события. Если Г исключить из перечня подтверждённых переделок, сам перевод не исчезает. Он остаётся в общем перечне выплат с открытым статусом причины; в подтверждённый итог переделок его пока не включают.
Допустим, обзор состоит только из подтверждённого Б с выплатами 7 500 рублей и неразрешённого Г с выплатами 2 500. Все известные выплаты этих двух событий составляют 10 000 рублей. Подтверждённые переделки — 7 500; открытые события — 2 500. Это разные срезы одного набора, а не три суммы для сложения. Добавление итога 10 000 к его двум частям задвоило бы весь набор.
Если позднее связь Г с первоначальной работой подтверждается, его 2 500 переходят в соответствующую категорию. Общая известная выплата 10 000 от этого решения не увеличивается: нового денежного события не произошло. Сохраните дату подтверждения, прежний статус и основание изменения. Если причиной оказалась другая неисправность, изменится другая категория, а денежный документ также останется прежним.
Такой пересмотр помогает объяснить изменение показателя между двумя обзорами. Руководитель видит, изменилась ли сумма выплаты или только полнота разбора. Отсутствие новых перечислений не означает, что разбор завершён, а уменьшение открытой категории само по себе не доказывает улучшение качества ремонта. Для выводов о качестве нужны сопоставимые группы и подтверждённые результаты, а для сверки денег — непрерывная история событий.
Разведите проверку суммы и технического основания
Одно подтверждение отвечает за числа: платежи состоялись, материалы использованы, время не задвоено, возмещение получено. Другое отвечает за техническую связь исправления с предыдущей работой. Подпись проверяющего финансовые строки не заменяет технического вывода. Техническое заключение, в свою очередь, не подтверждает дату банковского поступления или оплату подрядчика.
В материале ASQ о поиске коренных причин анализ рассматривается как способ обнаружения причин; сам по себе он ещё не создаёт улучшение. К разбору привлекаются участники, отвечающие за устранение установленных причин. Источник не задаёт здесь периодичность встреч грузового СТО.
В редакционной форме нужны два различимых решения и открытые вопросы каждого проверяющего. При уточнении технического статуса карточку пересматривают, сохраняя историю. Подтверждённая переделка не превращает сумму в штраф конкретному сотруднику. Руководителю сначала важно получить достоверную картину использования ресурсов и выбрать организационное действие в установленных границах.
Используйте сравнение для выбора проверки
ASQ в описании затрат качества различает предупреждение, оценку качества, внутренние и внешние отказы. Внутренние выявляются до передачи результата, внешние — после. Это общая классификация; она не устанавливает российские правила учёта и не даёт финансовый ориентир грузовой мастерской.
Собственный следующий шаг руководителя — сопоставить предполагаемую профилактическую проверку с наблюдавшимися последствиями подходящих случаев. Сначала определите, на какую установленную причину она направлена и какие ресурсы потребует. Сравнение с карточкой Б помогает выбрать проверку для испытания. Оно не показывает заранее, сколько переделок исчезнет и какие поступления появятся благодаря изменению.
Освободившиеся часы также требуют осторожного прочтения. Если подходящего заказа не было, их высвобождение не создаёт выручку. Если переделка вытеснила подтверждённую работу, сохраните документ этого переноса и его фактические последствия отдельно. 6 часов из карточки не дают основания умножать их на тариф и объявлять получившуюся сумму потерянным доходом.
Сопоставляйте случаи, сохраняя границы группы
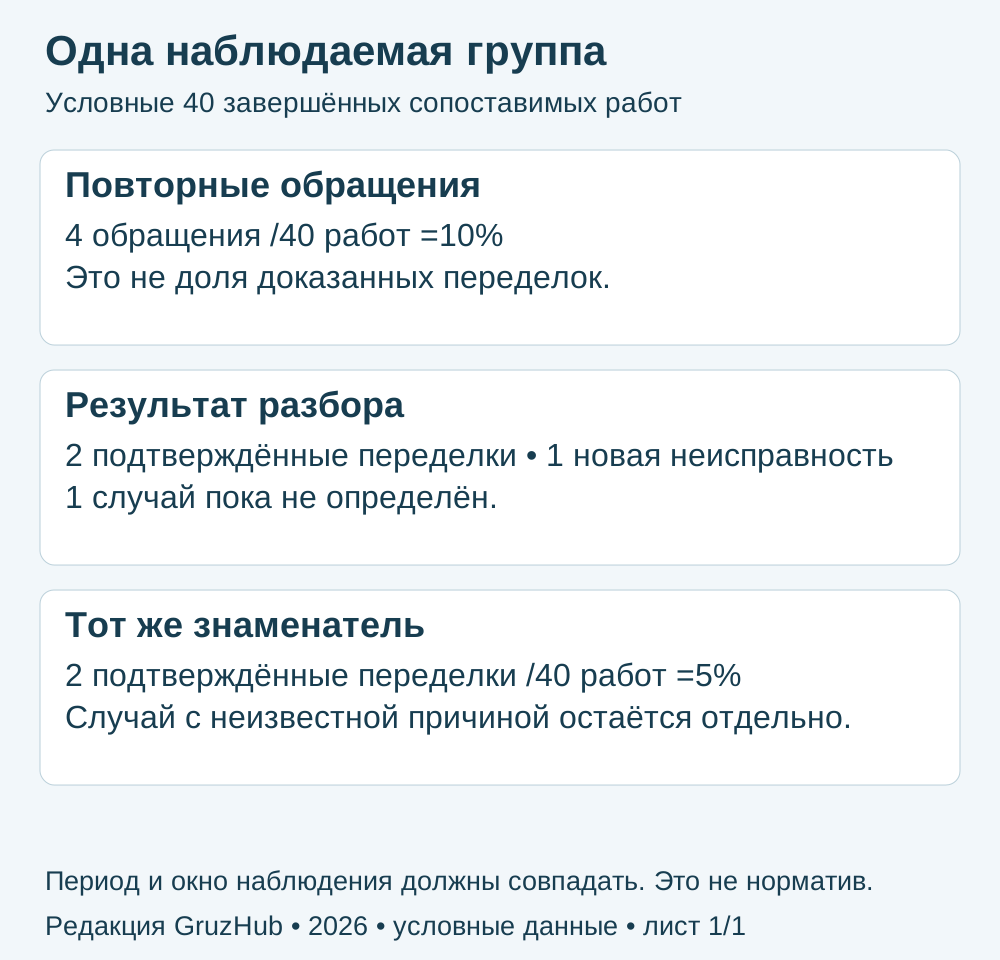
Для короткого контекста возьмём 40 завершённых сопоставимых работ с одинаковым окном наблюдения. По ним зарегистрированы четыре повторных обращения: две подтверждённые переделки, одна другая неисправность и один неразрешённый случай. Эта группа помогает сохранить принадлежность события к исходной работе. Неизвестный случай остаётся отдельным, даже когда обзор периода уже подготовлен.
Оценка 12 900 рублей относится только к подробно разобранному случаю Б. Для среднего по двум подтверждённым переделкам нужны данные второй карточки. Делить известную сумму на два нельзя: получится показатель с неполным числителем. Дополнительные выплаты, обычные часы и возмещения обеих карточек сначала собирают по одинаковым определениям и проверяют на пересечения.
Принадлежность к группе исходных работ учитывается отдельно от календаря выплат. Октябрьское поступление может относиться к переделке сентябрьской работы, а её ресурсы использоваться позже. Поэтому обзор денег строят по датам платежей, ресурсов — по датам использования, качества группы — по установленному окну наблюдения. Один месяц закрытия карточки не заменяет эти три основания.
Завершите обзор конкретным решением
Перед разбором периода проверьте полноту идентификаторов, границы подтверждённых случаев, фактические выплаты, использование материалов и обычные часы. Затем выделите полученные и ожидаемые возмещения. Последняя проверка — отсутствие повторного включения зарплаты и деталей. Такой порядок позволяет объяснить различие между денежным оттоком и выбранной оценкой случая без переименования показателей.
В итоговой записи руководителю достаточно сохранить проверенные суммы, недостающие документы и следующий шаг. Отдельно отметьте изменения категории случая и денежные события: у них разные основания и даты.
Решение может касаться уточнения складского движения, завершения сверки возмещения или испытания конкретной профилактической проверки. Назначьте участника и согласуйте следующий разбор по готовности необходимых сведений. Тогда карточка становится рабочим основанием решения: руководитель видит, что уже подтверждено, какой вопрос ещё открыт и какие документы нужны для его закрытия.
Смежные материалы: Контроль качества грузового ремонта: до выдачи машины, Стоимость нормочаса грузового СТО: затраты, маржа и скидки. Серия для руководителей — Бизнес и управление.
Частые вопросы
Почему оценка 12 900 рублей отличается от дополнительных выплат?
В неё входят выплаты 7 500 рублей и оценка 6 обычных часов 5 400 рублей. Обычное время показывает использованный ресурс без отдельного нового платежа за эти часы.
Как учитывать деталь, взятую из прежнего запаса?
Зафиксируйте её использование и основание оценки ресурса. Новый платёж в момент переделки не возникает, если деталь оплачена ранее.
Когда возврат 2 000 рублей уменьшает денежный отток?
После фактического поступления. Ожидаемое возмещение сохраняется отдельно; возврат детали на склад также не подтверждает поступление денег.
Что делать, если переделка и её оплата относятся к разным месяцам?
Сохраняйте общий идентификатор случая. Выплаты показывайте по датам платежей, ресурсы — по датам использования, принадлежность к исходной группе работ — отдельно.