Платежный календарь перевозчика: деньги до оплаты рейса
Платежный календарь перевозчика на условных числах: остатки по дням, частичная оплата, аванс, задержка поступления и сверка плана с фактом.
Перевозчик может закончить расчетный период с положительным остатком и столкнуться с нехваткой денег внутри него. Чтобы увидеть такой момент, собственнику нужен платежный календарь: последовательность ожидаемых поступлений и назначенных выплат с пересчетом остатка после каждого события. Итоговая сумма без дат не показывает, хватит ли средств на конкретную выплату.
Ниже — подробный собственный образец календаря и несколько изменений его условий. Все суммы, дни, счета и обязательства вымышлены; рубли условные. Отрицательный остаток означает расчетную нехватку финансирования, а не разрешенный овердрафт или состоявшийся платеж. Это учебная управленческая модель, которая не устанавливает договорные сроки, правила обязательных выплат, налоговый порядок или способы кредитования.
Результат этого образца — календарь с остатком после каждого события и сравнение сценариев по моменту и глубине нехватки денег. Расчет результата рейса и месяца разобран отдельно в статье «Рентабельность перевозчика: рейс, месяц и деньги». Здесь проверяется обеспеченность выплат деньгами по датам, а не процент рентабельности.
Для работы с парком, документами, контактами и согласованиями можно использовать GruzHub. Сам платежный календарь и приведенные расчеты ведутся в отдельном рабочем инструменте. Этот образец не описывает банковскую или финансовую функцию GruzHub.
Что именно считает календарь
В образовательном материале Сбера кассовый разрыв описан как временный недостаток средств для выплат; денежный остаток отличается от прибыли. Дальше используются только самостоятельные условные расчеты статьи.
Календарь отвечает на два связанных вопроса: сколько средств доступно перед событием и каким станет расчетный остаток после него. Рабочая формула проста: предыдущий остаток плюс поступление минус выплата. Но каждое слагаемое должно относиться к определенной дате и конкретной строке. Сумма без даты полезна для списка ожиданий, однако не определяет остаток выбранного дня.
Для образца достаточно следующих полей: день, основание записи, плановое поступление, плановая выплата, фактическое движение и остаток. Отдельно отмечается статус даты: установленная в условиях случая или неизвестная. Основание помогает отличить два одинаковых платежа по сумме; статус движения помогает не принять ожидаемые деньги за полученные.
Начальный остаток относится к моменту перед первым событием. Его нельзя повторять как поступление следующего дня: это одни и те же деньги, переходящие между строками. Аналогично остаток после выплаты становится началом следующего расчета. Такая связность позволяет проверить календарь обычным последовательным сложением, без специальных финансовых коэффициентов.
Сохраните контекст работы в GruzHub
Данные парка, документы, контакты и согласования в одном рабочем пространстве.
Платежный календарь: пример одного цикла
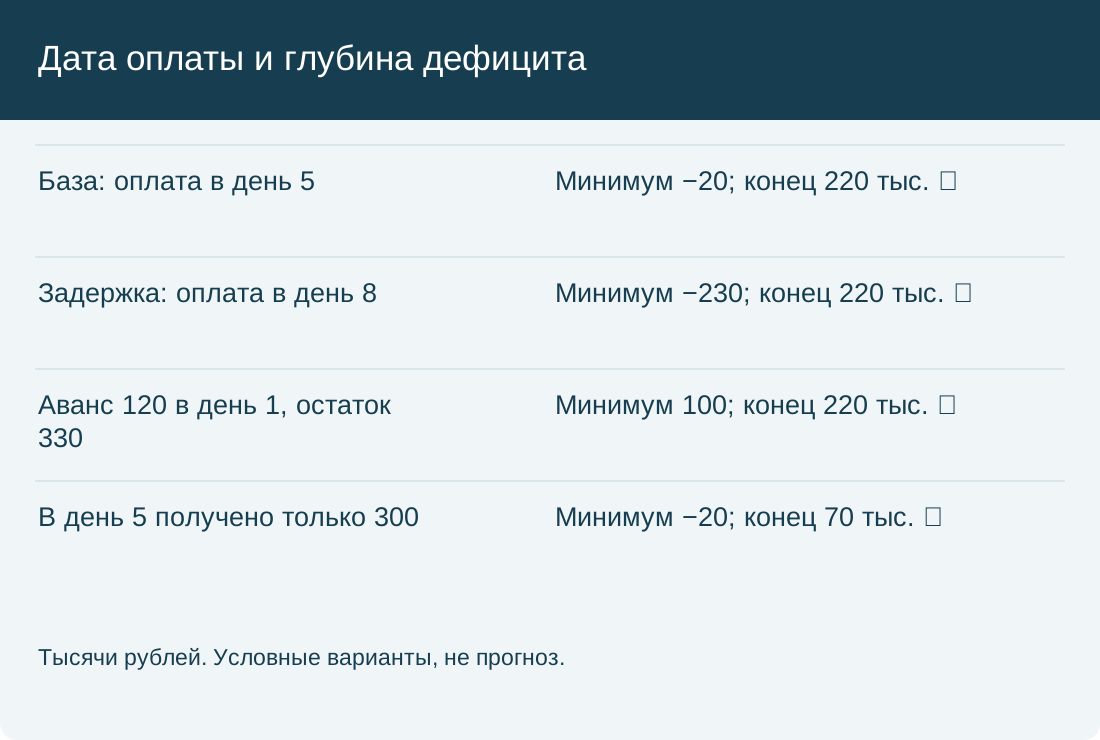
В базовом вымышленном случае у перевозчика есть 250 000 доступных рублей. На день 1 назначены операционные выплаты 180 000, на день 3 — отдельная выплата 90 000. В день 5 ожидается поступление 450 000, а в день 6 назначена выплата 210 000. Здесь нет реальных тарифов или нормативов расходов.
Подробный образец состоит из пяти расчетных строк:
- Перед началом цикла: доступный остаток 250 000.
- День 1: 250 000 − 180 000 = 70 000.
- День 3: 70 000 − 90 000 = −20 000.
- День 5: −20 000 + 450 000 = 430 000.
- День 6: 430 000 − 210 000 = 220 000.
Между перечисленными событиями в модели нет движений. Поэтому день 2 заканчивается теми же 70 000, что и день 1, а день 4 сохраняет расчетные −20 000. Если добавить новую выплату или поступление, нужно пересчитать все последующие остатки: изменение одной строки распространяется дальше по цепочке.
Первая проблема возникает в день 3. Перед выплатой есть 70 000, а требуется 90 000: недостающая сумма равна 20 000. Календарь показывает разницу между доступными средствами и назначенной выплатой. Отрицательная строка не означает, что перевозчик уже смог перечислить все 90 000; она обозначает не обеспеченную деньгами часть плана. Последующие строки продолжают именно расчетную последовательность.
Итог проверяется отдельно: все поступления составляют 450 000, все выплаты — 480 000. Денежное изменение равно −30 000, поэтому 250 000 − 30 000 = 220 000. Это проверка арифметики, а не расчет прибыли. Положительный конец цикла также не отвечает на вопрос, как исполнить выплату дня 3.
Задержка меняет глубину дефицита
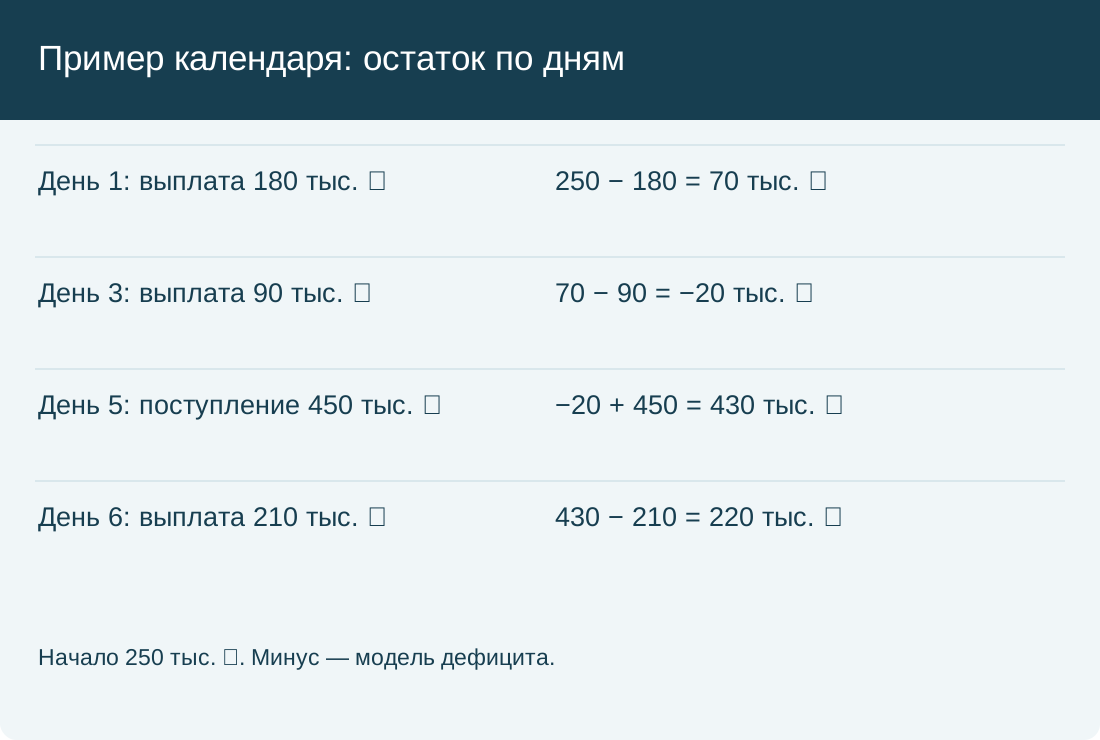
Теперь изменим только одну дату: те же условные 450 000 поступают в день 8 вместо дня 5. Начальный остаток и три выплаты сохраняются. После дня 1 остаются 70 000, после дня 3 получается −20 000. Поступления в день 5 больше нет, поэтому перед выплатой дня 6 расчетный остаток остается отрицательным.
Следующая операция дает −20 000 − 210 000 = −230 000. Только в день 8 модель выходит на −230 000 + 450 000 = 220 000. Конечный остаток совпал с базовым, однако максимальная нехватка выросла с 20 000 до 230 000. Разница между глубинами составляет 210 000 — сумму выплаты, которая теперь предшествует поступлению.
Это два разных плана при одинаковом общем денежном итоге. Для сравнения сценариев нужно смотреть как минимум на дату первого отрицательного остатка и самое низкое значение. В данном случае начало нехватки не изменилось, но ее глубина увеличилась. День 8 здесь является условием сценария, а не обещанием оплаты.
Предмет проверки — дата конкретного поступления 450 000. Сам календарь не выбирает источник покрытия и не дает основания переносить обязательные выплаты. Он показывает, какая именно временная последовательность требует отдельного решения собственника.
Частичная оплата оставляет отдельное ожидание
Вернем поступление на день 5, но изменим его размер: вместо ожидаемых 450 000 получены только 300 000. После дня 3 расчетный остаток равен −20 000. Тогда день 5 заканчивается суммой −20 000 + 300 000 = 280 000, а день 6 — суммой 280 000 − 210 000 = 70 000.
Неполученная часть составляет 450 000 − 300 000 = 150 000. Эти деньги остаются ожиданием с неизвестной датой. Добавить их к остатку дня 6 нельзя: в данном случае они еще не поступили. Назвать их просроченными тоже нельзя без установленного срока, который позволил бы сравнить ожидаемую дату с днем проверки.
Здесь полезно разделить два результата. Остаток после рассмотренных событий составляет 70 000. Остаток ожидания по поступлению составляет 150 000. Сложение этих величин дает возможные 220 000 только в отдельном сценарии получения оставшейся части, а не деньги текущего дня.
Если для учебного сравнения поставить оставшиеся 150 000 на день 9, получится 70 000 + 150 000 = 220 000. Но строка дня 9 должна явно обозначать допущение. Расчет с неизвестной датой остается на 70 000 до нового события. Так неопределенность сохраняется видимой, вместо того чтобы исчезнуть внутри удобного итогового числа.
Аванс меняет распределение, а не общую сумму
В следующем самостоятельном сценарии заранее согласованный аванс 120 000 получен в день 1 перед выплатой 180 000. Общая сумма поступления по условному основанию остается 450 000. Следовательно, в день 5 ожидаются оставшиеся 330 000: 450 000 − 120 000. Повторное включение всех 450 000 завысило бы поступления.
Последовательность теперь такая: 250 000 + 120 000 = 370 000 перед первой выплатой; после нее остаются 190 000. День 3 дает 190 000 − 90 000 = 100 000. В день 5 получается 100 000 + 330 000 = 430 000, а после выплаты дня 6 — 220 000.
Конец цикла совпадает с базовым, потому что общие поступления и выплаты не изменились. Изменилось положение денег во времени: в этой последовательности отрицательного остатка нет. Разница с базовым днем 3 составляет ровно 120 000, то есть полученную раньше часть того же поступления.
Проверка сценария состоит из двух действий: сумма частей должна равняться 450 000, а каждая часть должна появляться только один раз. Аванс здесь — уже заданное условие вымышленного случая. Расчет не является рекомендацией требовать предоплату у конкретного клиента или менять условия договора в одностороннем порядке.
Почему порядок внутри дня бывает решающим
Даже правильный дневной итог может скрыть промежуточную нехватку. При исходных 250 000 выплата 180 000 до аванса оставит 70 000; последующее поступление 120 000 увеличит остаток до 190 000. Если аванс пришел первым, последовательность будет 370 000, затем 190 000. Конец дня одинаков, промежуточные суммы различаются.
Для наглядности возьмем другой, независимый случай с началом 100 000. Сначала выплата: 100 000 − 180 000 = −80 000; затем аванс: −80 000 + 120 000 = 40 000. В обратном порядке получится 100 000 + 120 000 = 220 000, затем 220 000 − 180 000 = 40 000.
Таким образом, одинаковые 40 000 на конец дня совместимы с разной доступностью средств перед выплатой. Во втором варианте 180 000 обеспечены предыдущим остатком, в первом модель показывает нехватку 80 000. Начальные 100 000 относятся только к этому дополнительному примеру и не заменяют базовые 250 000.
Когда две операции стоят на одной дате, календарю может понадобиться порядок событий внутри дня. Если он неизвестен, полезно посчитать обе последовательности. Это выявляет зависимость выплаты от поступления, не превращая ожидаемый аванс в уже доступные средства.
Реестр обязательств: сумма должна иметь свою строку
Календарь удобно проверять через отдельный реестр. Для каждой назначенной выплаты в нем нужны идентификатор, основание, полная сумма, оплаченная часть, оставшаяся часть и дата остатка. В базовом случае три самостоятельные строки содержат 180 000 на день 1, 90 000 на день 3 и 210 000 на день 6.
Сумма этих строк равна 480 000, но сама по себе она недостаточна для календаря. Если поставить все 480 000 на день 6, исчезнет нехватка дня 3 и изменится смысл расчета. Поэтому календарь переносит из реестра каждое датированное обязательство отдельно. Совпадение общей суммы не исправляет ошибочное распределение по дням.
Для проверки оплаченной части возьмем независимое условное обязательство 90 000: из него уже перечислены 30 000. Осталось 90 000 − 30 000 = 60 000. В будущую выплату входит остаток 60 000, а перечисленные 30 000 относятся к факту. Повторное включение полной суммы создаст лишние 30 000 расходов.
Важно определить и момент начального остатка. Если он взят после перечисления 30 000, эта операция уже уменьшила доступные деньги и повторно вычитать ее нельзя. Если календарь начинается раньше операции, она должна присутствовать в последовательности фактических движений. Так связь реестра с календарем зависит одновременно от суммы и точки начала расчета.
Четыре счета: оплачено, осталось, наступил ли срок
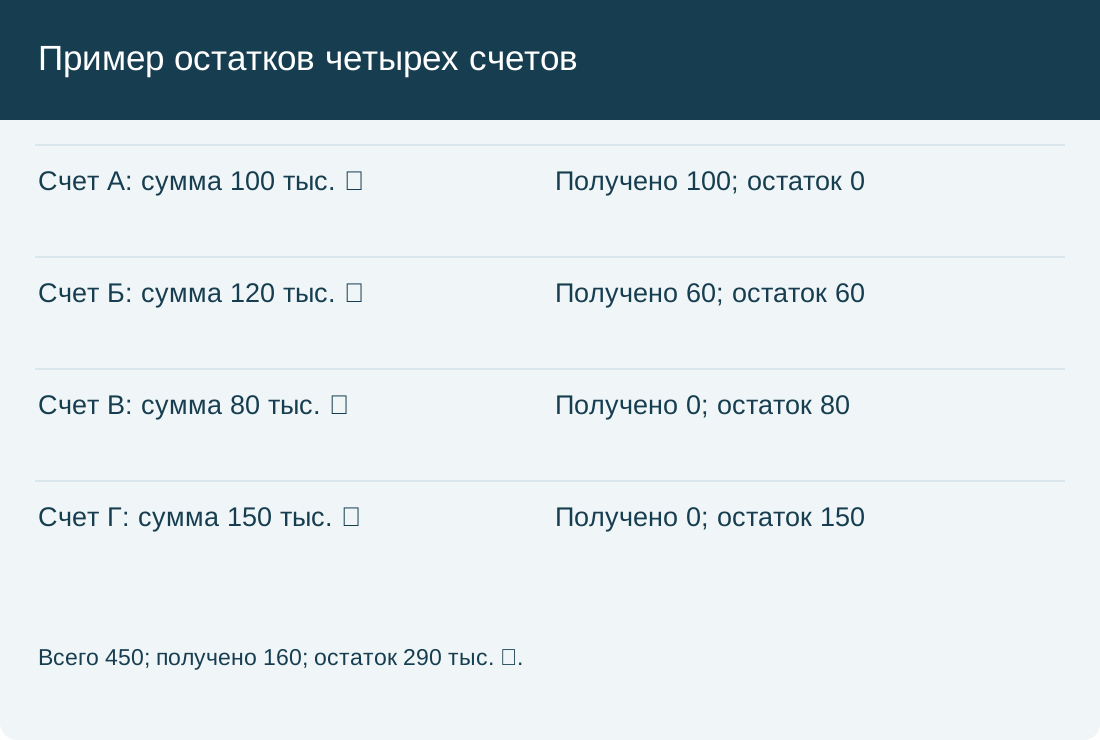
Теперь рассмотрим независимый реестр ожидаемых поступлений: счет А на 100 000, Б на 120 000, В на 80 000 и Г на 150 000. Общая сумма равна 450 000. По А получены все 100 000, по Б — 60 000. Общий факт составляет 100 000 + 60 000 = 160 000.
Неоплаченные остатки распределены так: по А — ноль, по Б — 60 000, по В — 80 000, по Г — 150 000. Проверка дает 60 000 + 80 000 + 150 000 = 290 000. Еще одна проверка связывает весь реестр: 160 000 полученных плюс 290 000 неполученных равны исходным 450 000.
В условиях этого случая срок Б установлен на день 2, срок В — на день 5, а дата Г неизвестна. На срезе дня 3 остаток Б 60 000 находится после заданного срока. Сумма В 80 000 относится к будущей дате, а Г 150 000 остается без даты.
Следовательно, все 290 000 нельзя назвать просроченными. Для такого обозначения в данном срезе подходят только условные 60 000 по Б. Счет А закрыт, Б частично оплачен, В ожидается позднее, Г требует отдельного сценария даты. Это четыре разных состояния, хотя три строки имеют положительный неоплаченный остаток.
Дубликат платежа и доступность средств
Предположим, один полученный платеж 60 000 ошибочно связан одновременно со счетом Б и другой строкой. От двух привязок денег не стало больше: входящее движение по-прежнему составляет 60 000. Правильный общий факт вместе с оплатой А равен 160 000; ошибочный двойной учет даст 100 000 + 60 000 + 60 000 = 220 000.
Разница 60 000 показывает величину завышения. Проверять нужно уникальность движения и связь «платеж — основание». Одинаковая сумма в разных строках сама по себе не доказывает дубликат: здесь ошибка задана именно повторным использованием одного платежа. Для учебного разбора не нужны публичные банковские реквизиты или предположения о причинах ошибки.
Еще один самостоятельный случай касается начального остатка. Из показанных 250 000 в горизонте модели доступны 200 000; оставшиеся 50 000 исключены по условию примера. Это не утверждение о банковской блокировке. После выплаты 180 000 остаются 20 000, а после следующих 90 000 получается −70 000.
Начинать нужно с 200 000. Если затем еще раз вычесть исключенные 50 000, получится ошибочная база 150 000. Правильная проверка: 250 000 − 50 000 = 200 000 один раз. В отличие от задержки поступления здесь меняется исходная доступная сумма, поэтому пересчет начинается с первой строки.
План и факт: обновление без двойного притока
Если плановые 300 000 и фактически полученные 160 000 относятся к одной ожидаемой сумме, складывать их как поступление 460 000 нельзя. Факт заменяет соответствующую часть плана. Для полного реестра на 450 000 обновление выглядит так: получено 160 000, осталось ожидать 290 000. Эти части вместе сохраняют исходную сумму.
При обновлении календаря фактическое движение ставится на его фактический день, а неоплаченный остаток сохраняет отдельный статус даты. Полученные деньги меняют остаток; неизвестная дата оставшейся части меняет определенность прогноза. Смешение этих действий создает либо двойной приток, либо необоснованно точный план.
Перед выводом полезно проверить сопоставимость чисел. Полученные 160 000 можно сравнить с планом того же набора счетов. Но сравнение со всеми поступлениями другого периода или другим составом рейсов не объяснит отклонение. Аналогично отсутствие выставленного документа, неизвестная дата и неподтвержденная причина неплатежа — разные вопросы, которым не подходит одно общее объяснение.
Рабочий результат календаря — конкретный расчет: когда возникает нехватка, насколько она глубока, какая строка ее меняет и какая часть суммы уже получена или оплачена. Реальный набор выплат должен охватывать все применимые обязательства по их основаниям. Учебный образец показывает способ счета; правила очередности и сроки обязательной оплаты он не определяет.
Смежные материалы: Рентабельность перевозчика, Стандарты перевозчика. Серия для руководителей — Бизнес и управление.
Частые вопросы
Почему 220 000 на конец цикла не закрывают более раннюю нехватку?
В базовом примере день 3 дает расчетные −20 000 до поступления в день 5. Положительный конец относится к более позднему событию. Он не показывает, как была обеспечена предшествующая выплата.
Нужно ли после аванса снова включать всю сумму 450 000?
Нет. В условном сценарии аванс 120 000 и остаток 330 000 составляют вместе 450 000. Каждая часть появляется в своем событии один раз.
Все ли неполученные 290 000 являются просроченными?
По условиям примера на срезе дня 3 после установленного срока находятся только 60 000 по Б. Для В задан будущий день 5, дата Г неизвестна. Все остатки не имеют одного статуса.
Источники
- Сбер, образовательная база знаний, 29 июня 2026; на странице также указано обновление 30 июня. Использован краткий контекст определения.
- Все суммы, дни, сценарии, формы и расчеты — самостоятельные вымышленные разработки редакции GruzHub. Не нормативы, не банковские документы и не сведения реальных клиентов.
Читайте также
Адаптация водителя перевозчика: машина, рейс и команда
Мотивация водителей перевозчика: рейс и безопасность