Крупный клиент перевозчика: доля выручки, вклад и общие риски
Как собственнику магистрального перевозчика проверить клиентские доли, потерю вклада, общие зависимости и фактический охват замещения.
Крупный заказчик может занимать заметную долю выручки магистрального перевозчика, но этот процент ещё не объясняет последствия прекращения работы. Собственнику нужно увидеть, какие суммы исчезнут вместе с клиентом, какие обязательства останутся и какие другие заказы зависят от того же решения или инфраструктуры. Иначе уменьшение одной доли легко принять за устранение зависимости, хотя её существенные основания сохранились.
Начните с организации рабочего контекста в GruzHub: данных о парке, документов, контактов и согласований. Клиентские доли, связи контрагентов и расчёты сценариев ведите отдельно, в собственной учётной системе или таблице. Сохранённые документы нужны для проверки оснований, а согласования — чтобы понимать, кто должен уточнить спорную связь или условие исполнения.
Все суммы, обозначения клиентов, события и портфели ниже полностью вымышлены редакцией. Семь основных моделей и их варианты представляют отдельные исходные наборы; одинаковая буква не связывает клиентов между примерами. Это рабочий управленческий разбор, применимый к вопросам перевозчиков РФ и СНГ, без установления правовых норм, налоговых правил или инвестиционных рекомендаций.
Что входит в клиентский портфель
Для клиентской доли выберите полный период и выручку выполненных перевозок на одной согласованной основе. Каждая работа должна иметь собственную запись и контрагента. Подписанный договор на будущие отправки хранится отдельно: он описывает договорённость, но ещё не увеличивает исполненную выручку. Число заказов и вклад также требуют своих итогов; заменять ими выручку незаметно нельзя.
Какую задачу решим с GruzHub?
Создайте заявку на ремонт, подключите автопарк для повторного использования данных или передайте организацию работ на сопровождение.
Ремонт сейчас
Техника, симптомы, регион и контакт — передайте заявку без регистрации компании и полного импорта парка.
Создать заявкуДоля снижается, а сумма клиента остаётся
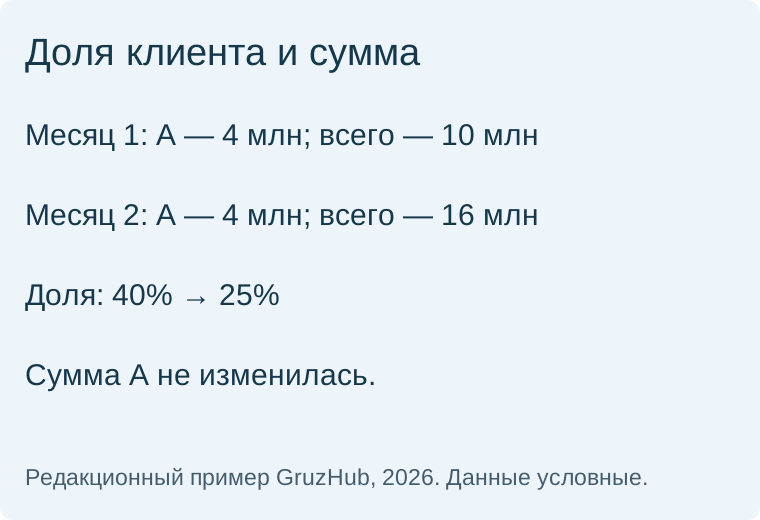
В первом условном месяце клиент А даёт 4 млн рублей, остальные — 6 млн. Всего выполнено работы на 10 млн, доля А равна 4 / 10 = 40%. В следующем месяце той же продолжительности А снова даёт 4 млн, остальные — уже 12 млн. Общая выручка составляет 16 млн, доля А снижается до 4 / 16 = 25%.
Сумма работы А не уменьшилась. Изменился окружающий портфель: остальные клиенты дали на 6 млн больше. Поэтому собственник должен отдельно выяснить, кому принадлежат дополнительные перевозки, повторяется ли их исполнение и какие общие условия их связывают. Если весь прирост относится к другому единому центру заказов, состав зависимости изменился иначе, чем при появлении нескольких самостоятельных источников работы.
Не ставьте задачу просто довести долю А до выбранного процента. Запишите два разных результата: снижение относительного веса А и изменение абсолютного объёма его работы. Здесь подтверждён только первый. По одним итогам неизвестно, изменилась ли возможность перераспределить машины после потери клиента. Для этого руководитель проверяет совместимость дополнительных заказов с высвобождаемой техникой и условиями её использования.
Доля выручки показывает структуру выполненной работы. Она не является вероятностью потери клиента, универсальной безопасной границей или мерой всей устойчивости перевозчика. Два одинаковых процента могут сопровождаться разными обязательствами перед заказчиками и разной доступностью замещения. Следующее решение собственника — проверить последствия прекращения конкретной работы, сохраняя видимыми предпосылки, на которых построена такая проверка.
Какие расходы исчезают вместе с клиентом
Для этого во второй, независимой модели кратко определим вклад: выручка клиента минус расходы, которые по условиям выбранного сценария действительно прекращаются вместе с его работой. Исходные А, Б и В полностью вымышлены. Здесь прямо принято, что указанные расходы устранимы в рассматриваемом месяце. Название «переменные» само по себе такого свойства не устанавливает.
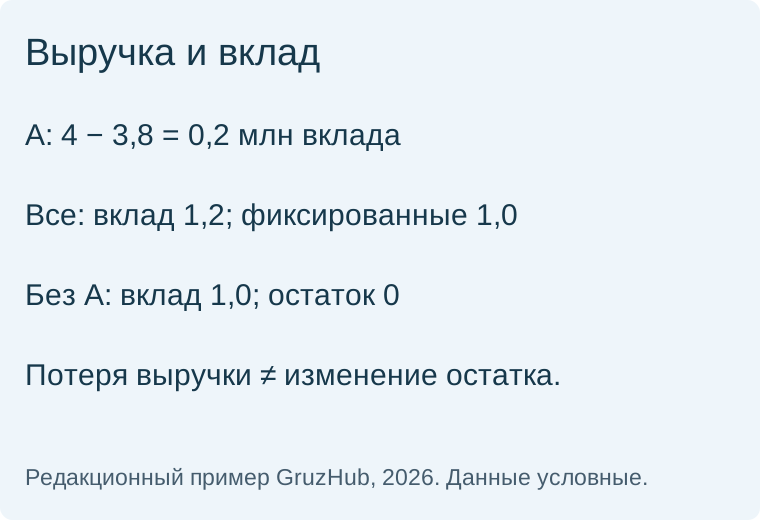
У А выручка составляет 4 млн рублей, избегаемые расходы — 3,8 млн, вклад — 0,2 млн. У Б соответственно 2 млн, 1,6 млн и 0,4 млн. В обозначает остальных клиентов вместе: 4 млн выручки, 3,4 млн расходов, 0,6 млн вклада. Общая выручка равна 10 млн, общий вклад — 1,2 млн.
А занимает 40% выручки, но только 0,2 / 1,2 × 100% ≈ 16,67% общего вклада. Б при меньшей выручке обеспечивает больший вклад. Это расхождение меняет предмет внимания руководителя: порядок клиентов по обороту нельзя автоматически переносить на последствия их ухода. Для обсуждения зависимости нужны обе доли и подтверждение расходов, которые действительно изменятся при прекращении работы.
Зададим фиксированные расходы периода в размере 1 млн рублей. Исходный остаток модели равен 1,2 − 1 = 0,2 млн. Это остаток после выбранных расходов, а не бухгалтерская чистая прибыль. При полной потере А и выполнении исходной предпосылки выручка станет 6 млн, вклад — 1 млн, остаток — ноль. Уменьшение остатка составит 0,2 млн, а не 4 млн потерянной выручки.
Теперь рассмотрим независимый вариант того же решения. До потери А исходный остаток также равен 0,2 млн. Однако из назначенных ему расходов 3,8 млн документально могут прекратиться в этом месяце только 3,3 млн. Ещё 0,5 млн сохраняются как обязательство, связанное с А. Фиксированная база 1 млн эту сумму прямо исключает; переносить её туда или учитывать дважды нельзя.
Потеря 4 млн выручки при экономии 3,3 млн расходов изменяет результат на −0,7 млн. Остаток становится 0,2 − 0,7 = −0,5 млн. Проверка другим способом: вклад оставшихся клиентов 1 млн минус фиксированная база 1 млн минус продолжающееся обязательство 0,5 млн. Руководитель должен установить, какое условие удерживает этот расход и кто подтвердит возможность его прекращения.
Будущее освобождение 0,5 млн связывают с документально проверенной датой окончания обязательства. Пока дата неизвестна, нельзя автоматически показывать улучшение в следующем месяце. Если неизвестен и размер продолжающихся расходов, точного остатка нет: показывают условные результаты для явно заданных значений либо диапазон при известных границах. Первое действие здесь — получить недостающее основание, а не подставить ноль.
Контрагент и охват общего решения
Третья модель касается общего решения нескольких контрагентов. Отдельные записи дают выручку: А1 — 2,5 млн, А2 — 1,5 млн, Б — 2 млн, В — 4 млн. Итого 10 млн. По контрагентам А1 занимает 25%, А2 — 15%. Если документально подтверждено, что объём их заказов определяется общим деловым решением, можно дополнительно показать группу А: 4 млн, или 40%.
Основание объединения должно объяснять именно совместную зависимость заказов. Например, в вымышленной модели документ подтверждает единое решение о распределении перевозок между А1 и А2. Сходство названий, бренда, домена или адреса такого подтверждения не даёт и не доказывает общую собственность. Без достаточного основания связь сохраняют как неизвестную, а обе клиентские доли продолжают показывать отдельно.
Групповое представление не отменяет реестр контрагентов. В отдельной карте сохраните состав группы, основание связи, предмет общего решения и период, к которому подтверждение относится. Руководитель проверяет, распространяется ли решение на весь объём или только на часть заказов. Если основание охватывает отдельные работы, объединять всю выручку контрагентов по удобству нельзя: нужно уточнить охват соответствующих записей.
Когда общий центр распоряжается только частью работы
В отдельном вымышленном варианте записи А1 на 2,5 млн и А2 на 1,5 млн разбиты по заданиям. У А1 работы на 1,5 млн входят в список центрального заказа Q, а работы на 1 млн назначены самостоятельно. У А2 в Q входят работы на 0,5 млн, остальные на 1 млн имеют другой источник назначения. Б и В из этого варианта сохраняют прежние суммы 2 и 4 млн; итог контрагентов по-прежнему 10 млн. Это не изменение выручки, а уточнение того, кем определена часть работ.
Основание связи Q в условном комплекте — согласованный перечень конкретных заданий. Он охватывает 1,5 + 0,5 = 2 млн, но не все 4 млн А1 и А2. Поэтому зависимость от решения Q составляет 20% портфеля, а суммарная доля этих двух контрагентов — 40%. Прекращение центрального заказа и прекращение всей работы двух контрагентов являются разными сценариями. В первом перечень затронутых заданий уже; самостоятельно назначенные работы нельзя автоматически объявить потерянными.
Такое различие появляется только после детализации. В карточке задания сохраняют контрагента, сумму и подтверждённый источник назначения. Указание Q добавляет признак, а не новую строку выручки. Если в исходных документах видна лишь связь двух организаций без перечня управляемых заданий, точные 2 млн ещё не установлены. Собственнику нужен ответ об охвате: какие назначения действительно зависят от общего решения. Юридическую собственность организаций эта рабочая карта не определяет.
Пересечение зависимостей без задвоения работ
Pierre Cleroux в материале BDC различает зависимость от одного клиента, географии и продукта или сектора. Для нашего разбора используется только это различие направлений зависимости; числовые модели и решения ниже предложены редакцией самостоятельно. Материал BDC.
Четвёртая модель показывает пересечение направлений на отдельном портфеле из пяти выполненных работ. Его состав отличается от предыдущего примера. А1 даёт 2,5 млн, А2 — 1,5 млн; обе работы относятся к подтверждённой группе X и сектору Y. Б1 даёт 1,5 млн и относится только к X. В1 даёт 2 млн и относится только к Y. Г1 даёт 2,5 млн и не относится ни к одному из этих множеств.
В реестре остаются пять строк и 10 млн рублей. Признаки группы и сектора добавляются к существующим работам, а не создают новые перевозки. При представлении одной работы одновременно через группу и сектор её выручка не должна попасть в общий итог дважды. Руководитель сверяет исходные записи с результатом объединения: любое увеличение числа работ требует объяснения конкретными новыми работами.
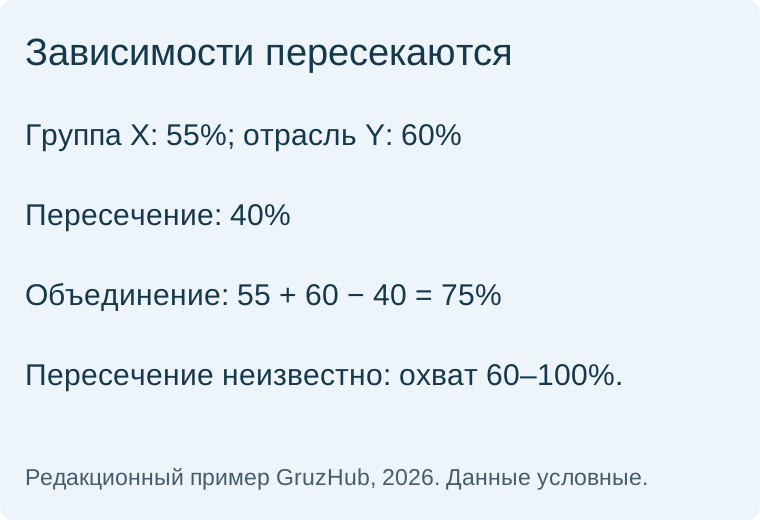
Группа X охватывает 2,5 + 1,5 + 1,5 = 5,5 млн, или 55%. Сектор Y охватывает 2,5 + 1,5 + 2 = 6 млн, или 60%. Общая часть равна 4 млн, или 40%. Только X даёт 15%, только Y — 20%, обе зависимости — 40%, вне обеих находится 25%. Эти четыре непересекающиеся части объясняют весь портфель.
Объединение X и Y равно 55 + 60 − 40 = 75%, то есть 7,5 млн рублей. Сложение до 115% повторно включило бы общие работы А1 и А2. Если известны только доли 55% и 60%, а пересечение неизвестно, объединение ограничено диапазоном 60–100%. Чтобы уточнить его, руководитель устанавливает принадлежность конкретных работ обеим осям; усреднение границ подтверждения не заменяет.
Прекращение заказов X и воздействие на сектор Y — разные сценарии. Даже принадлежность сектору ещё не означает полной потери всех его перевозок: нужно задать конкретное воздействие. Непроходимость маршрута может затронуть часть тех же строк. Потерю клиента, отраслевое изменение и маршрутное ограничение нельзя объявлять независимыми вероятностями. Собственник описывает механизм каждого сценария и проверяет совместно затрагиваемые работы, прежде чем объединять последствия.
Охват воздействия ещё не равен потере выручки
Для пятистрочного примера зададим отдельное условное воздействие, отличное от полного прекращения заказов X. В сообщении об изменении отраслевой программы Y перечислены работы А1 и В1. По А1 на 2,5 млн подтверждено прекращение только 1 млн назначений; по В1 на 2 млн подтверждены прежние назначения без изменения. Работа А2 на 1,5 млн относится к Y, но в сообщении её нет. Б1 на 1,5 млн и Г1 на 2,5 млн к Y не относятся. Исходный итог пять работ и 10 млн сохраняется как база сравнения.
В этом сценарии есть подтверждённое сокращение назначений на 1 млн, а не на все 6 млн отраслевой экспозиции. Для А1 нужно отделить прекращённую часть от продолжающихся 1,5 млн. Для А2 результат воздействия пока неизвестен: отсутствие в сообщении не доказывает ни сохранение, ни отмену. По В1 есть отдельное подтверждение сохранения. Эти три состояния требуют разных решений и не объединяются одной отметкой «отрасль потеряна».
Если отдельно поступит решение о прекращении заказов группы X, повторно включать уже отменённый миллион А1 нельзя. Руководитель сопоставляет конкретные назначения и даты двух решений; совпадающая часть учитывается один раз. До такого сопоставления сумма процентов описывает возможный охват связей, а не размер действительной потери. Сценарий не устанавливает вероятность события или будущую выручку.
Замещение относительно исходного портфеля
Пятая модель возвращается к исходному условию полностью избегаемых расходов А. Зададим полную потерю его работы с 1 по 30 сентября: исчезает вклад 0,2 млн за весь месяц. Для замещения Р отдельно заданы выручка полного месяца 2 млн и избегаемые расходы 1,5 млн. Его полный месячный вклад — 0,5 млн. Однократный вводный расход составляет 0,4 млн.
В первом варианте Р начинает работу 1 сентября, а вводный расход целиком относится к этому сентябрю. После него вклад Р равен 0,5 − 0,4 = 0,1 млн. Это результат нового клиента после ввода. Относительно исходного полного портфеля изменение равно −0,2 + 0,1 = −0,1 млн. Исходный остаток 0,2 млн становится 0,1 млн, поэтому положительная отдельная строка Р ещё не означает улучшения всего портфеля.
Во втором варианте Р начинает 16 сентября, а вводные 0,4 млн снова целиком относятся к сентябрю. Отдельно примем условную равномерность использования мощности, выручки и избегаемых расходов: последние пятнадцать дней дают половину месячного вклада, 0,25 млн. Тогда вклад Р после ввода равен −0,15 млн, общее изменение относительно исходного портфеля — −0,35 млн, остаток — −0,15 млн.
Без предпосылки равномерности дата начала не позволяет разделить вклад пополам. Руководитель проверяет подтверждённый объём на конкретные даты, готовность нужной техники и условия выполнения заказов. Подписанный договор Р не становится фактом исполненной выручки. Для оценки результата сохраняют отдельно условный сценарий, подтверждённые задания и завершённые перевозки; иначе доступное замещение окажется завышенным ещё до исполнения.
Однократные 0,4 млн не списывают снова в каждом месяце. Последующие периоды рассчитывают по относящимся к ним условиям, не перенося автоматически сентябрьскую модель вперёд. Если фактический ввод породил новые расходы, их проверяют отдельно. Решение собственника состоит в сравнении замещения с исходным портфелем за одинаковые даты, включая потерянный вклад и только однократно учтённые расходы ввода.
Освободившаяся машина ещё не подтверждает замещение
В отдельной условной проверке задания Р требуют выделенной машины М на весь сентябрь. После прекращения А машина освобождается от его заказов, но с 1 по 15 сентября уже назначена на подтверждённые работы Б. Календарь М не позволяет одновременно считать выполненными оба назначения. Полная месячная модель Р остаётся только расчётной предпосылкой; свободная вторая половина месяца не подтверждает исполнение задания с условием доступности весь месяц.
Есть другая машина Н, свободная по календарю, но ответ о соответствии заданным в этом примере условиям погрузки отсутствует. Свободный интервал не закрывает этот пробел. Руководителю нужно получить отдельное подтверждение применимости Н к заданию, не назначая её подходящей по одному факту отсутствия рейса. Здесь не утверждаются параметры реальной техники, нормативы перевозки или возможность переделки машины.
Следующее решение связано с конкретным ограничением: подтвердить применимость Н, согласовать другой период Р либо сохранить отсутствие подтверждённого замещения. Если период задания изменён на 16–30 сентября, новое согласование устанавливает его границы, но ещё не создаёт исполненную выручку. Финансовый разбор пересчитывают на согласованных условиях; исходную месячную строку не сохраняют только ради положительного результата. Так собственник отделяет высвобождение ресурса от наличия выполнимого и завершённого замещающего заказа.
Как читать долю за несколько месяцев
Шестая модель проверяет окно наблюдения. За три полных условных месяца выручка А составляет 4, 1 и 1 млн, общая выручка каждого месяца — 10 млн. Месячные доли равны 40%, 10% и 10%. Объединённая доля составляет 6 / 30 = 20%. При одинаковых месячных знаменателях простое среднее здесь тоже равно 20%.
В независимом варианте суммы А прежние, но общие месячные итоги равны 10, 5 и 15 млн. Доли составляют 40%, 20% и приблизительно 6,67%. Их простое среднее — около 22,22%, тогда как доля А во всей выполненной работе остаётся 6 / 30 = 20%. Разные объёмы месяцев требуют объединения сумм, если вопрос касается общего портфеля за три месяца.
Собственнику полезно сохранить оба уровня: объединённую долю для структуры всего окна и месячные записи для понимания изменений. Итоговые 20% не стирают месяц с долей 40%. Руководитель выбирает полное окно заранее, затем выясняет, какие клиенты объясняют колебания. Удобная неделя или добавленный будущий договор меняют предмет измерения и не отвечают на вопрос о зависимости фактически выполненной работы.
Общий терминал у разных заказчиков
Седьмая модель рассматривает общий терминал у множества небольших клиентов. В отдельной полной когорте ровно 100 заказов: 70 первоначально зависят от терминала А, 30 обходятся без него. Здесь 70% относится к числу заказов. Без их сумм нельзя назвать долю выручки или вклада. Само количество разных заказчиков также не показывает, какая часть работы имеет независимый способ исполнения.
Из семидесяти зависимых заказов для двадцати подтверждены условия альтернативного процесса. Тридцать имеют известную несовместимость, ещё по двадцати совместимость неизвестна. Руководитель должен различать эти группы: для первых проверять исполнение, для вторых уточнять конкретные ограничения, для третьих получать недостающие сведения. Неизвестные заказы нельзя заранее включать в доступную альтернативу или исключать как окончательно непригодные.
Для локальной проверки выбрали двенадцать заказов из двадцати пригодных. Десять действительно исполнены альтернативным способом, два не исполнены; причины этих двух исходов неизвестны. В наблюдаемой когорте зависимость снята только у десяти заказов. Зависимыми остаются 70 − 10 = 60 из ста. Считать остаток равным пятидесяти означало бы принять всю пригодную группу за уже выполненную альтернативно.
Оставшиеся десять пригодных состоят из восьми неиспытанных и двух неисполненных. По двум исходам руководитель выясняет причину и проверяет, сохраняется ли первоначальное подтверждение пригодности. Для восьми назначает проверку конкретных условий исполнения. Тридцать несовместимых и двадцать неизвестных требуют собственных решений. Результат десяти завершённых работ не распространяется на них и не является вероятностью успешного выполнения будущего заказа.
Какие сведения меняют доступность альтернативы
Уточним условный комплект терминальной проверки. Альтернативный процесс принимает задания только при подтверждённых окне приёмки и составе документов. Это придуманные условия конкретного упражнения, не правила настоящего терминала. У двадцати пригодных заказов оба условия проверены. Среди тридцати несовместимых у восемнадцати доступное окно не совпадает с согласованной датой выполнения, а у двенадцати нет требуемого в этом примере состава документов. Они не становятся пригодными лишь потому, что другой заказ прошёл альтернативным способом.
У двадцати неизвестных заказов отсутствуют ответы: по девяти не подтверждено окно, по семи не проверены документы, по четырём неизвестны оба условия. Это двадцать разных заказов, а не двадцать четыре случая: четыре записи с двумя пробелами не добавляются второй раз. Для девяти запрашивают подтверждение времени, для семи — состав документов, для четырёх — оба ответа. Только полученные сведения позволят перенести конкретные заказы в другую группу; положительный ответ заранее не предполагается.
По восьми неиспытанным пригодным заданиям условия подтверждены, но факт исполнения отсутствует. Для следующей локальной проверки выбирают конкретные назначения и сопоставляют их выполнение с теми же условиями, не объявляя все восемь завершёнными. По двум неисполненным сначала восстанавливают последовательность событий: было ли задание передано, какое условие действовало на дату и какой ответ получен. Пока этих записей нет, нельзя назначить виновного, объяснить исход нехваткой машины или признать альтернативный процесс неработоспособным.
Таким образом, новые ответы меняют состав доступной альтернативы, а завершённые работы — наблюдаемый охват её исполнения. Перенос заказа из неизвестного в пригодный не уменьшает текущие шестьдесят зависимых работ. Их число изменится при подтверждённом исполнении без исходного терминала в этой когорте. Это позволяет собственнику выбрать следующий предмет проверки, не заменяя её обещанием роста или предположением о будущем потоке.
Частые вопросы
Какую долю крупного клиента считать безопасной?
Универсальная безопасная доля из этих моделей не следует. Процент описывает структуру выручки за выбранный период. Для решения нужно дополнительно проверить вклад клиента, продолжающиеся обязательства, общие зависимости остальных заказов и фактически доступное замещение.
Можно ли объединить заказчиков с похожими названиями или одним адресом?
Одного сходства недостаточно. Нужен подтверждённый источник общего решения, влияющего на рассматриваемые заказы. Даже при наличии основания отдельные записи контрагентов сохраняются, а групповое представление добавляется через карту связей с указанным охватом.
Почему новый клиент с положительным вкладом может не восстановить исходный результат?
Его вклад нужно сопоставить с потерянным вкладом прежнего клиента за тот же период и учесть вводные расходы. В полном месячном примере Р после ввода даёт 0,1 млн, но потеря А составляет 0,2 млн: общий результат относительно исходного портфеля уменьшается на 0,1 млн.
Доказывают ли десять выполненных альтернативных заказов устранение терминальной зависимости?
Они подтверждают исполнение этих десяти работ в наблюдаемой когорте. Для остальных заказов остаются отдельные статусы: неиспытанные, неисполненные, несовместимые и неизвестные. Переносить результат проверки на весь будущий поток без дополнительных оснований нельзя.
Источники
- Pierre Cleroux, BDC — Diversification is key to recovery for Alberta and Saskatchewan businesses. Дата публикации неизвестна. Использовано различие направлений зависимости в ограниченно прочитанном фрагменте.
- Все числовые модели, сценарии, управленческие действия и иллюстрации — оригинальные вымышленные примеры редакции GruzHub, 2026.
Смежные материалы: Платёжный календарь перевозчика · Стандарты магистрального перевозчика.
Читайте также
Фактический расход топлива грузовика: как проверить расчёт