Ремонт тягача или замена: как сравнить затраты на одном горизонте
Как сопоставить ремонт и замену целого тягача: одинаковая работа, будущие расходы, конечная продажа и первоначальный платёж. Учебный расчёт.
Короткий ответ
Как сравнить затраты на ремонт тягача и его замену?
Задайте одинаковый горизонт и полезный объём работы. Для каждого варианта учтите будущие расходы и поступления, включая продажу соответствующего тягача в конце периода. Первоначальный платёж проверьте отдельно. В учебном примере замена требует больше денег в начале, но даёт меньший условный чистый отток за весь горизонт.
Перейти к заявке и подключениюПочему счёт за ремонт нельзя напрямую сравнивать с ценой покупки
Перед владельцем перевозчика лежат два предложения: восстановить имеющийся тягач или приобрести заменяющий. Счёт за ремонт выглядит меньше покупной цены, однако эти суммы описывают разные действия. Ремонт оставляет компании прежнюю машину. Покупка даёт другой актив и позволяет продать старый. После дальнейшей эксплуатации у каждого варианта также останется своя стоимость техники.
Поэтому вопрос «ремонтировать грузовик или купить новый» требует общей точки сравнения. Нужно установить, какую работу выполнит техника, сколько времени её будут использовать и что останется у компании после этого периода. Без таких границ дешёвый ближайший ремонт легко принять за дешёвое владение, а большую покупную цену — за окончательную стоимость замены.
Ниже разобрана замена целого тягача, а не двигателя. Собственная учебная модель показывает, как сопоставить будущие потоки, отделить их от первоначального платежа и проверить зависимость вывода от конечной продажи. Это частичное сравнение без дисконтирования, не полный TCO и не рекомендация заменить конкретную машину. Его задача — сделать основания выбора проверяемыми.
Сохраните основания сравнения в GruzHub
Данные парка, документы, контакты и согласования в одном рабочем пространстве.
Ремонт сейчас
Техника, симптомы, регион и контакт — передайте заявку без регистрации компании и полного импорта парка.
Создать заявкуЗафиксируйте одинаковую работу и горизонт H
Начните с задания, которое должен закрыть тягач. Укажите требуемый полезный объём перевозок, условия маршрутов и ограничения работы. Одинаковый календарный период ещё не делает варианты сопоставимыми: одна машина может выполнить весь нужный объём, а другая потребует привлечения дополнительной техники. Тогда сравнение только собственных расходов машин не отвечает на вопрос компании.
Пригодность к заданию нужно установить отдельно. Финансовая таблица не подтверждает техническое состояние после ремонта, совместимость с полуприцепом или возможность выполнить перевозку. В нашем примере одинаковая пригодность обоих вариантов задана условием. Она не получена из возраста машины, цены покупки либо размера ремонтной сметы.
Затем выберите общий горизонт H. Он начинается в момент решения и заканчивается одной датой для обоих вариантов. Не сравнивайте расходы отремонтированного тягача до следующего крупного вмешательства с расходами заменяющего за произвольно более длительный срок. Разные границы могут изменить итог даже при неизменных исходных предложениях.
В конце H обе машины в учебной модели условно продаются: при ремонте — сохранённый старый тягач, при замене — приобретённый вместо него. Это позволяет учесть, что после одинаковой работы у вариантов остаются разные активы. Условие продажи не означает, что реальная компания обязана продавать технику в выбранную дату. Если планируется продолжение эксплуатации, конечное состояние придётся описать иначе и согласованно для обеих альтернатив.
Методологический контекст даёт исследование Argonne National Laboratory: сравнение техники должно охватывать приобретение и эксплуатацию. Числа и формулы далее — самостоятельный редакционный пример, а не расчёт ANL.
Практический результат этого этапа — короткое описание общего задания и периода. Оно должно позволять другому сотруднику проверить, действительно ли оба варианта покупают компании одинаковый полезный результат.
Исходные данные собственного учебного примера
В начале компания уже владеет старым тягачом. Вариант А — отремонтировать его и продолжить работу. Вариант Б — купить заменяющий тягач, одновременно продав имеющийся. Оба варианта выполняют одинаковую работу за H и завершаются продажей соответствующей машины.
Все числа вымышлены. Единица измерения — условная единица, не рубль. Это не цены, статистика или нормативы эксплуатации.
| Поток | Ремонт | Замена |
|---|---|---|
| Ремонт сейчас | 10 | — |
| Покупка заменяющего тягача сейчас | — | 70 |
| Продажа старого тягача сейчас | — | 30 |
| Эксплуатационные выплаты за H | 30 | 15 |
| Продажа соответствующего тягача в конце H | 20 | 40 |
Эксплуатационные суммы заданы независимо. Их различие не доказывает, что новая техника обычно расходует меньше топлива, реже ломается или всегда обходится дешевле старой. Для реальной компании такие строки придётся составить из собственных данных и условий рассматриваемых предложений.
В расчёт включены только перечисленные потоки. Финансирование, налоги, различия страхования и стоимость времени денег не моделируются. Их реальные значения неизвестны; отсутствие строк не означает отсутствие расходов. Поэтому полученный итог нельзя подписывать как полную стоимость владения.
Отдельное условие касается начала варианта Б: покупка и продажа старой машины считаются синхронными. Это допущение понадобится при разборе первоначальной денежной потребности. Сроки эксплуатационных выплат внутри H здесь не заданы.
Перед вычислением полезно подписать направление каждой строки. Ремонт, покупка и эксплуатационные выплаты увеличивают отток. Продажи дают поступления и уменьшают его. Такая запись помогает обнаружить ошибку знака ещё до обсуждения итогов и не потерять поступление среди расходных строк.
Сравните будущие потоки: 20 против 15
Для варианта ремонта компания платит 10 сейчас, затем несёт эксплуатационные выплаты 30 за H. Продажа сохранённого тягача в конце периода возвращает 20. Условный чистый будущий отток равен:
10 + 30 − 20 = 20 условных единиц.
Для замены компания платит 70 за приобретение, получает 30 от продажи старого тягача, расходует 15 на эксплуатацию и получает 40 при конечной продаже:
70 − 30 + 15 − 40 = 15 условных единиц.
Разница «замена минус ремонт» составляет:
15 − 20 = −5 условных единиц.
Минус означает, что в пределах показанных строк замена даёт чистый отток на 5 единиц меньше. Это условное преимущество по затратам. Оно не является прибылью, доходностью вложений или обещанием окупаемости: выручка и полный состав расходов в модели не представлены.
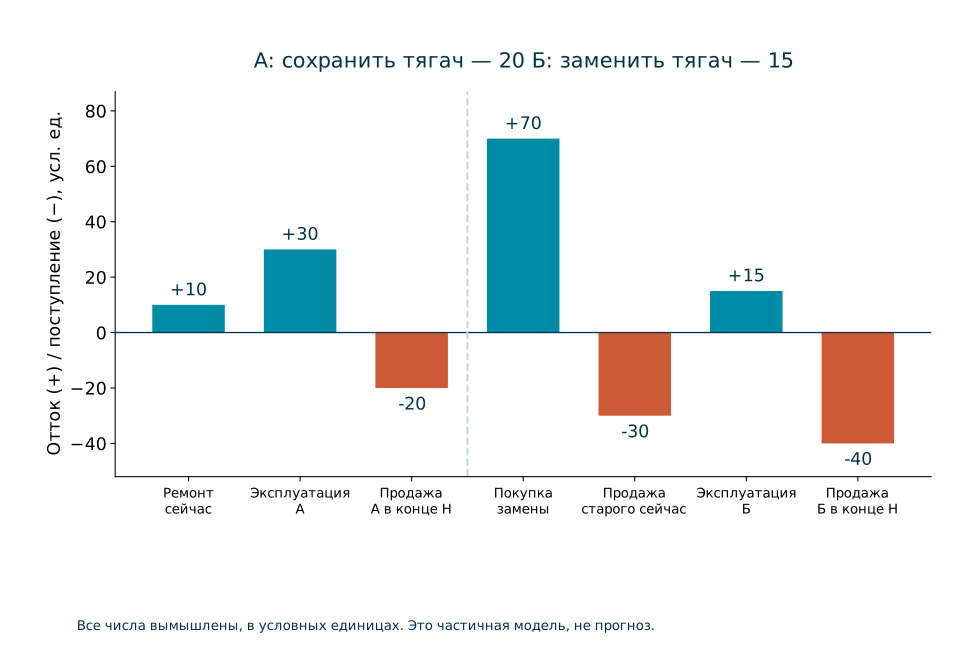
Продажа старой машины в начале появляется только при замене, потому что только этот вариант предполагает такое поступление сейчас. При ремонте машина остаётся у компании и продаётся позднее. При этом конечная продажа есть у обеих альтернатив: нельзя уменьшить результат замены на стоимость остающейся техники, забыв о стоимости сохранённого тягача.
Прежняя покупная цена имеющейся машины в эти будущие потоки не входит. Она относится к уже состоявшейся истории и не меняется от сегодняшнего выбора. Включение её только в ремонт искусственно ухудшило бы этот вариант. Если нужен другой способ представления начального актива, его следует применить согласованно — такой расчёт разобран ниже.
Прочитайте результат вместе с условиями: одинаковая работа, общий H, две конечные продажи и заданные эксплуатационные суммы. Без этой записи число 15 выглядит точным ответом на более широкий вопрос, чем фактически решён. Для переноса вывода на другую машину потребуется заменить исходные сведения и заново проверить сопоставимость вариантов.
Первая проверка: первоначально требуется 10 или 40
Теперь зададим другой вопрос: какой поток возникает непосредственно в начале? При ремонте требуется платёж 10. При замене покупка 70 и синхронная продажа старого тягача за 30 дают первоначальный неттоотток:
70 − 30 = 40 условных единиц.
Получаются две разные пары показателей. Первоначально — 10 при ремонте и 40 при замене. За весь H, после всех включённых поступлений и выплат, — соответственно 20 и 15. Их нельзя складывать: первоначальные потоки уже входят в результаты за горизонт.
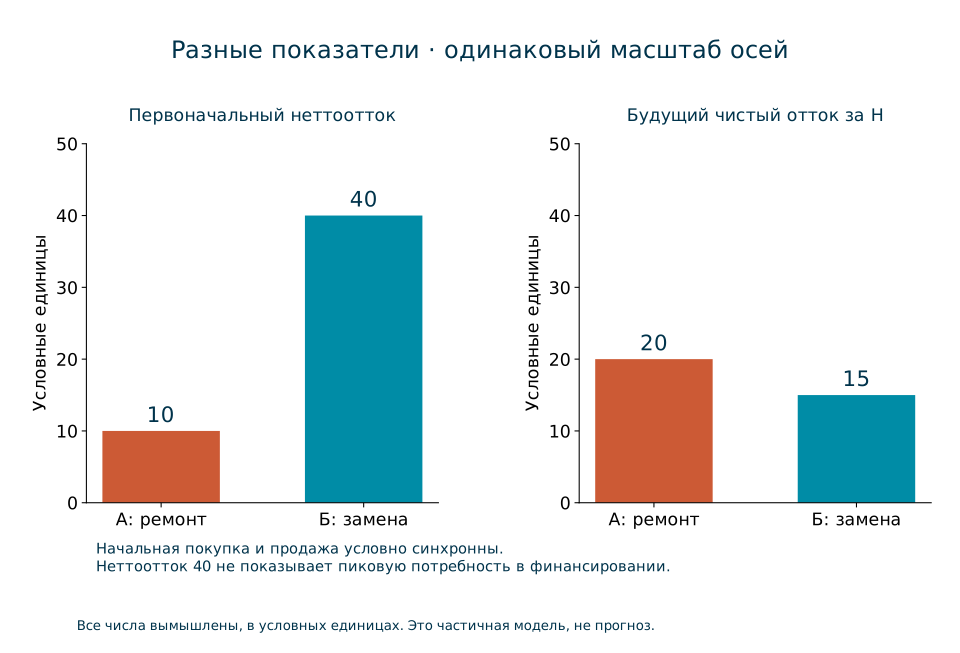
Больший первоначальный неттоотток совместим с меньшим итоговым оттоком. В учебном примере часть преимущества замены возникает позднее — через эксплуатационные выплаты и конечную продажу. Но будущая продажа не обеспечивает деньгами сегодняшнюю покупку. Поэтому привлекательность результата и доступность финансирования требуют отдельных ответов.
Условие синхронности здесь существенно. Если сначала оплачивают приобретаемый тягач, а старый продают позже, разность 40 сама по себе не описывает последовательность денежных потребностей. Нужно знать даты расчётов, доступные остатки и условия получения средств от продажи. Одно арифметическое вычитание не устраняет промежуток между событиями.
Даже при синхронных начальных сделках нельзя назвать 40 максимальной потребностью в деньгах за весь H. Эксплуатационные выплаты происходят внутри периода, но их календарь отсутствует. Неизвестны также поступления от перевозок и другие обязательства компании. Максимальный дефицит средств по этим данным не вычисляется.
Практический вывод первой проверки: рядом с результатом сравнения нужен отдельный денежный календарь. Он показывает, когда выбранный вариант становится исполнимым. Если финансирование меняет будущие расходы, после получения его условий следует обновить и экономическое сравнение. Сохранять прежний итог как окончательный при появлении новых существенных выплат нельзя.
Почему согласованный расчёт может дать 50 и 45
Владелец может возразить: «При ремонте я продолжаю использовать машину, которую сегодня можно продать за 30. Почему её стоимость исчезла?» Она не исчезла: первое представление описывало только будущие потоки после решения. Однако можно построить другое согласованное представление, включив начальную стоимость уже имеющегося актива.
Добавим общие 30 к обоим прежним результатам. Тогда для сохранения и ремонта получаем:
30 + 10 + 30 − 20 = 50.
Для замены получается:
70 + 15 − 40 = 45.
Во второй записи начальные 30 и поступление 30 от продажи старой машины взаимно сокращаются. В итоге остаются покупка заменяющего тягача, его эксплуатация и конечная продажа. Это другое представление тех же исходных условий, а не дополнительный расход компании.
Разница сохраняется:
45 − 50 = −5 условных единиц.
Первый способ дал 20 и 15, второй — 50 и 45. Абсолютные результаты различаются на общую величину 30, но сравнительное преимущество совпадает. Подпись показателя поэтому обязательна: сотрудник должен понимать, представлены будущие потоки или расчёт с добавленной начальной стоимостью имеющегося актива.
Ошибка возникает при смешении способов. Сравнение 50 для ремонта с 15 для замены добавляет стоимость старой машины только одной стороне. Обратная ошибка — взять результат замены 45 и ещё раз вычесть продажу старого тягача. Эта продажа уже учтена при переходе между представлениями.
Не добавляйте также амортизацию поверх покупки и уже вычтенной конечной продажи в данной денежной модели. Иначе изменение стоимости техники получит повторное отражение через другой способ учёта. Для сравнения достаточно выбрать одну согласованную систему и сохранить её для обеих альтернатив.
Такое согласование полезно при обсуждении разных таблиц. Прежде чем спорить об итогах, проверьте, одинаково ли они определены. Разный абсолютный результат ещё не означает разный вывод о выборе.
Вторая проверка: конечная продажа меняет преимущество
В базовом примере заменяющий тягач продаётся в конце H за 40. Проверим, насколько вывод зависит именно от этой величины. Остальные условия сохраняются: покупка, начальная продажа старой машины, эксплуатационные выплаты, результат ремонта и объём работы не меняются.
Меняем только конечное поступление по варианту замены. Получаются следующие результаты:
| Конечная продажа заменяющего тягача | Чистый отток при замене | Чистый отток при ремонте |
|---|---|---|
| 25 | 30 | 20 |
| 30 | 25 | 20 |
| 35 | 20 | 20 |
| 40 | 15 | 20 |
| 45 | 10 | 20 |
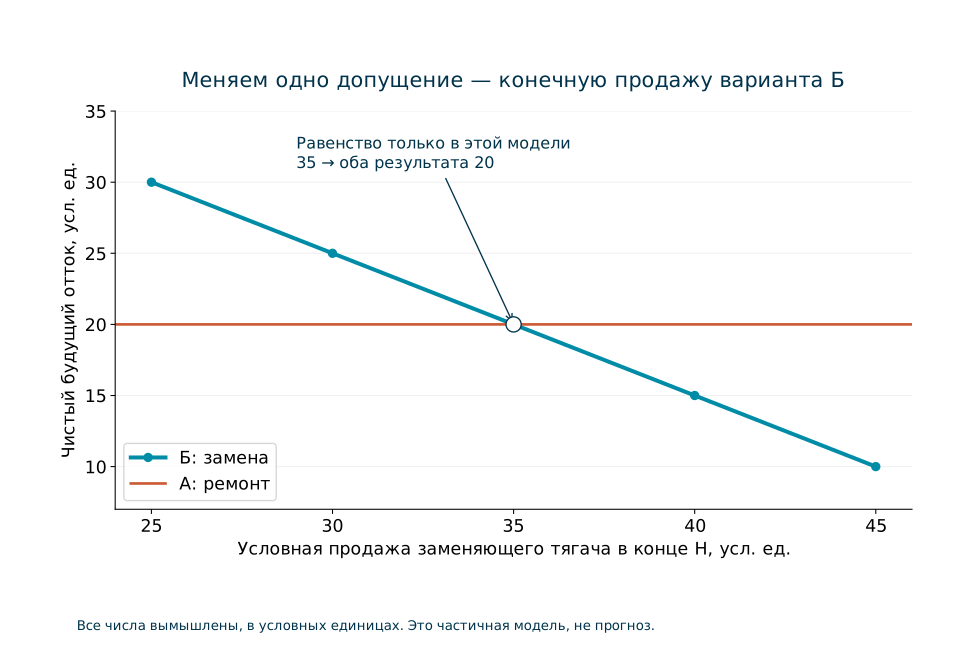
При конечной продаже за 35 оба результата равны 20. Ниже этой точки замена в данной модели требует большего чистого оттока, выше — меньшего. Таким образом, базовое преимущество зависит от поступления, которое появится только в конце периода.
Число 35 — точка равенства собственного учебного расчёта. Это не прогноз рыночной цены, не минимальная гарантированная стоимость машины и не универсальный ориентир для переговоров. Таблица также не сообщает вероятности пяти значений. Она показывает последствия отдельных условных значений одной переменной.
Для реального решения такая проверка помогает определить, какое основание требует особого внимания. Если вывод держится на конечной продаже, нужно проверить источник оценки, сопоставимость состояния техники и состав предполагаемого поступления. Цена в объявлении и сумма, которую компания сможет получить при продаже, могут описывать разные условия сделки.
Однофакторная проверка сохраняет остальные строки неизменными намеренно. Она позволяет увидеть влияние конечной продажи отдельно. Если вместе с ней меняются пробег, расходы на эксплуатацию или полезный объём работы, потребуется новый согласованный сценарий. Нельзя переносить результат одной строки таблицы в изменённые условия без пересчёта.
Вторая проверка даёт руководителю условие пересмотра: преимущество замены по показанным потокам исчезает при конечном поступлении 35. В собственной модели искать нужно такую же объяснимую границу, основанную на её данных.
Какие сведения собрать для сравнения своего тягача
Первое основание — диагностика имеющейся машины и определённый состав восстановления. Смета должна показывать, какие работы включены, что ещё зависит от обследования и какой результат предполагается получить. Финансовое сравнение нельзя строить так, будто предварительная оценка уже является окончательной стоимостью всех необходимых работ.
Второе — конкретное предложение по заменяющему тягачу. Зафиксируйте состав цены, состояние, условия передачи и необходимые действия до начала требуемой работы. Сопоставлять нужно доступный компании вариант, а не абстрактную «новую машину». Возможность покупки и пригодность приобретения проверяются раздельно.
Третье — основания для продажи. Нужны сведения о текущем поступлении от старого тягача и оценках конечной продажи соответствующей машины при каждом варианте. Подписывайте характер данных: предложение покупателя, оценка либо рабочее допущение. Не представляйте предполагаемое поступление как подтверждённое обязательство.
Четвёртое — эксплуатационные данные на общий объём работы. Раскройте состав сумм так, чтобы включённые работы и материалы не появлялись повторно. Если различие связано с топливом, используйте сопоставимые сведения о маршрутах, нагрузке и пробеге. Если ожидаются ремонты, сохраните основание включения и степень определённости каждой существенной позиции.
Пятое — календарь потоков и применимые финансовые условия. Уточните последовательность покупки и продажи, сроки ремонта, эксплуатационных платежей и конечных поступлений. Финансирование, налоги и страхование требуют данных вашей компании. Если они различаются между вариантами, учебное приближение придётся расширить; оставлять неизвестные значения нулями нельзя.
Неопределённость полезно связывать с конкретным действием. Например, неизвестный состав восстановления означает задачу получить уточнённую смету. Неподтверждённая продажа требует отдельного основания для суммы и срока. Если существенный пробел способен изменить выбор, итог остаётся условным до его разрешения.
При различающейся работе машин одного сравнения затрат недостаточно. Потребуется отдельно установить изменение результата перевозок. Последствия конкретной остановки рассмотрены в материале о стоимости простоя тягача. Не добавляйте к сравнению всю потерянную выручку как готовую величину прибыли.
Для подготовки данных удобно назначить владельца каждой существенной строки. Механик подтверждает содержание технических документов, ответственный за сделку — условия предложения, финансовый сотрудник — правила и сроки денежных расчётов. Общая таблица должна сохранять ссылки на эти основания, а не заменять их одной итоговой суммой.
Как оформить условный вывод и основания пересмотра
Запись решения начните с границ: одинаковая работа, горизонт H и конечное состояние техники. Затем укажите версию исходных данных, выбранный способ представления и результат сравнения. Для нашего набора корректная формулировка такова: по включённым будущим потокам замена даёт отток 15 против 20 при ремонте; первоначальный неттоотток составляет 40 против 10.
Рядом сохраните условие пересмотра: при конечной продаже заменяющего тягача за 35 результаты равны. Для собственного расчёта такими основаниями могут стать уточнение ремонта, изменение предложения покупки или новые финансовые условия. Пересматривают затронутые строки и вывод, сохраняя прежнюю версию для объяснения изменения.
В GruzHub можно сохранять данные парка, документы, контакты и согласования, на которые опирается сравнение. Формулы и денежный календарь ведите в своей таблице или учётной системе. Сохранённые материалы позволяют вернуться к основанию спорной суммы и установить, что изменилось после предыдущего решения.
После выбора дальнейшие задачи разделяются. Состав и версии ремонтных обязательств помогает сверить бюджет ремонта автопарка, а подготовку визита — планирование ТО и ремонтов. Само сравнение ремонта и замены должно оставлять руководителю понятный результат, условия его сохранения и перечень ещё не установленных существенных величин.
Частые вопросы
Можно ли решить вопрос по отношению ремонта к цене тягача?
Одного отношения недостаточно. Нужны одинаковая работа, общий горизонт, будущие расходы и конечное состояние техники. Универсальный процент замены в этой модели не задаётся.
Почему замена требует 40 в начале, но даёт результат 15?
Это разные показатели. Начальные покупка и продажа дают неттоотток 40. Результат 15 дополнительно учитывает эксплуатационные выплаты и конечную продажу за весь H.
Нужно ли добавлять амортизацию к приведённым формулам?
В данной денежной модели покупка и конечная продажа уже учтены. Добавление амортизации поверх них смешает способы учёта и создаст повтор.
Доказывает ли равенство при 35 будущую цену продажи?
Нет. Это только точка равенства при изменении одной переменной и сохранении остальных условий. Рыночная цена и вероятность её получения здесь не определяются.
Источники
- Andrew Burnham и др. Comprehensive Total Cost of Ownership Quantification for Vehicles with Different Size Classes and Powertrains. Argonne National Laboratory, ANL/ESD-21/4, апрель 2021. Использованы страницы: PDF 3 — авторство; PDF 20, печатная xvii — общий методологический контекст. Исследование США; количественные предпосылки не переносились. Учебную модель статьи источник не подтверждает.
- Редакция GruzHub. «Редакционная учебная модель: ремонт или замена тягача». 2026, стр. 1/1. Собственные вымышленные исходные данные, арифметика и проверка чувствительности. Условные единицы; частичное сравнение без дисконтирования.
Читайте также
Как проверить работу внешнего координатора ремонта грузовиков